Sistemas dinámicos, estabilidad y caos
Física para matemáticos · Tomo I · Capítulo 30
Esta página conserva la edición de 17 de octubre de 2026. La edición canónica revisada reúne los capítulos 0–27 y sus soluciones.
Capítulo 29 · Índice del Tomo I
Una solución determina el movimiento para un dato inicial. Un retrato de fase permite preguntar qué movimientos son posibles y cómo cambian cuando modificamos ese dato. El oscilador conserva sus elipses; el péndulo separa libraciones y rotaciones; un rozamiento lleva las trayectorias hacia el reposo. Ya conocemos esos ejemplos. Falta precisar qué significa permanecer cerca de una solución, qué puede decirnos una aproximación lineal y hasta dónde alcanza una predicción basada en datos imperfectos.
La unicidad de las ecuaciones no asegura que dos estados próximos tengan futuros próximos durante tiempos largos. En el capítulo 29 encontramos una evolución que estiraba una dirección y comprimía otra mientras preservaba áreas. Ese crecimiento plantea un problema de estabilidad, pero todavía no basta para hablar de caos: también interesa cómo las trayectorias recorren una región y regresan a ella.
Empezaremos por equilibrios y flujos continuos, pasaremos a mapas obtenidos por observaciones sucesivas y construiremos un ejemplo de caos cuya afirmación pueda demostrarse por completo. Los modelos mecánicos servirán para distinguir conservación, atracción y sensibilidad. Trabajaremos con estados de dimensión finita y campos suficientemente suaves para asegurar existencia, unicidad y dependencia continua locales. Al comparar distancias físicas se entiende elegida una escala para cada coordenada; mezclar metros y momentos sin ese reescalamiento no define por sí solo una norma física.
1. Ecuaciones, flujos y retratos de fase
Definición 30.1 — Sistema autónomo y equilibrio. Un sistema autónomo es una ecuación \(\dot z=f(z)\) en una región abierta del espacio de estados, sin dependencia temporal explícita. Un equilibrio es un punto \(z_*\) donde \(f(z_*)=0\). Su solución permanece en ese punto.
Denotamos por \(\Phi_t(z_0)\) la solución que parte de \(z_0\) en tiempo cero. La unicidad implica \(\Phi_{t+s}(z_0)=\Phi_t(\Phi_s(z_0))\) siempre que todas las expresiones existan. En particular, podemos invertir localmente la evolución usando tiempo negativo. Este flujo no permite que dos órbitas distintas se crucen en un estado regular.
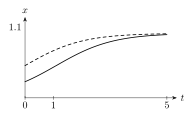
Figura 30.1. Para \(\dot x=x(1-x)\), dos datos \(x_0=1/4\) y \(1/2\) generan curvas \(x(t)=[1+(x_0^{-1}-1)e^{-t}]^{-1}\). No se cruzan: la unicidad conserva el orden de los datos. Véase §1.
El retrato de fase reúne las órbitas, los equilibrios y sus sentidos de recorrido. En una ecuación escalar basta marcar sobre una recta dónde \(f\) es positiva o negativa. En dos dimensiones aparecen curvas, ciclos y separatrices. La curva geométrica no registra por sí sola cuánto tarda el sistema en recorrerla.
Existencia local y existencia global son cuestiones diferentes. Para \(\dot x=x^2\), con \(x(0)=x_0>0\), \(x(t)=\frac{x_0}{1-x_0t}\)
es única hasta que diverge en \(t=1/x_0\). Por eso las afirmaciones de estabilidad futura se formulan en una región donde las soluciones correspondientes existen para todo \(t\ge0\). Cerca de un equilibrio, mantenerlas atrapadas en un compacto interior del dominio proporciona esa continuación.
Un modelo no autónomo \(\dot z=f(z,t)\) puede convertirse formalmente en autónomo añadiendo una coordenada \(s\) con \(\dot s=1\). Si la fuerza es periódica, su fase puede tomarse en un círculo. Esa ampliación cambia la dimensión del espacio de estados y será relevante al comparar un oscilador forzado con uno autónomo.
2. Qué significa que un equilibrio sea estable
Definición 30.2 — Estabilidad de un equilibrio. El equilibrio \(z_*\) es estable en el sentido de Lyapunov si, para cada \(\varepsilon>0\) suficientemente pequeño, existe \(\delta>0\) tal que
\[\|z_0-z_*\|<\delta\quad\Longrightarrow\quad \|\Phi_t(z_0)-z_*\|<\varepsilon\quad\text{para todo }t\ge0.\]
Es asintóticamente estable si además atrae a todos los estados de alguna vecindad: \(\Phi_t(z_0)\to z_*\). Es exponencialmente estable si existen \(\rho,C,\alpha>0\), independientes del dato inicial y del tiempo, tales que para todo \(\|z_0-z_*\|<\rho\) y todo \(t\ge0\),
\[\|\Phi_t(z_0)-z_*\|\le C e^{-\alpha t}\|z_0-z_*\|.\]
Un equilibrio puede ser estable sin atraer. El oscilador armónico conserva la distancia al origen en coordenadas convenientemente reescaladas, pero una elipse de energía positiva nunca converge al centro. El orden de los cuantificadores en la definición importa: un mismo \(\delta\) debe controlar todos los tiempos futuros.
Proposición 30.1 — Criterio escalar de signo. Para \(\dot x=f(x)\), si \(f(x_*)=0\) y \((x-x_*)f(x)<0\) en un entorno perforado de \(x_*\), el equilibrio es asintóticamente estable. Si \(f'(x_*)<0\), esa condición se cumple. Si \(f'(x_*)>0\), el equilibrio es inestable.
Demostración. Bajo la primera condición, a la derecha el campo apunta hacia la izquierda y a la izquierda hacia la derecha. Por unicidad, una solución no atraviesa el equilibrio y queda atrapada entre él y su posición inicial. Es monótona, luego tiene un límite. Si ese límite fuera diferente de \(x_*\), el campo tendría allí signo estricto y magnitud separada de cero, impidiendo la convergencia. Así, el límite es \(x_*\). El encierro prueba también estabilidad. Cuando la derivada es negativa, \(f(x)=f'(x_*)(x-x_*)+o(|x-x_*|)\) da los signos requeridos. Si es positiva, el campo apunta hacia fuera a ambos lados; un dato arbitrariamente próximo en cualquiera de ellos acaba saliendo de un intervalo pequeño, por el mismo argumento de signo y ausencia de otro cero. \(\square\)
Por ejemplo, \(\dot x=-x^3\) tiene derivada cero en el origen y aun así es asintóticamente estable. La solución es \(x(t)=x_0/\sqrt{1+2x_0^2t}\): su decaimiento es algebraico. Para \(\dot x=x^3\), el mismo origen es inestable. El dato \(f'(0)=0\) no permite decidir entre esas dos dinámicas.
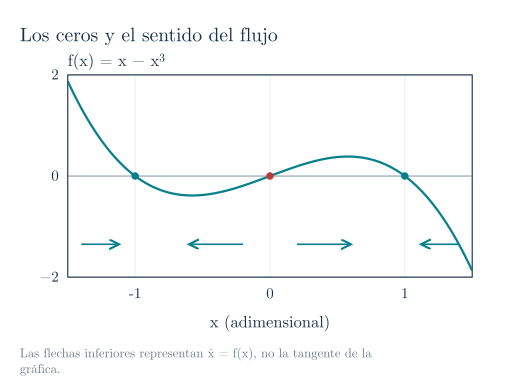
Figura 30.2. Los signos de f fijan el sentido del movimiento. Los ceros ±1 atraen y el cero central repele. La gráfica y la recta de fase describen objetos distintos.
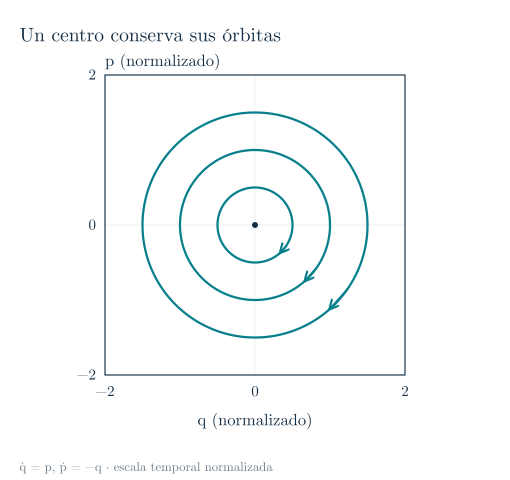
Figura 30.3. Una perturbación cambia el círculo recorrido, pero su distancia al origen permanece constante. Estabilidad no implica convergencia al equilibrio.
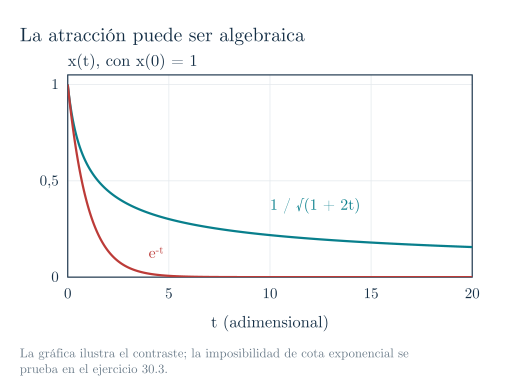
Figura 30.4. Ambas soluciones tienden a cero, pero sus tasas son distintas. Una ventana temporal finita no prueba el comportamiento asintótico; ejercicio 30.3 lo establece analíticamente.
3. La información que contiene la linealización
Tras trasladar el equilibrio al origen, escribimos
\[\dot z=Az+r(z),\qquad A=Df(0),\qquad \frac{\|r(z)\|}{\|z\|}\longrightarrow0.\]
La ecuación lineal \(\dot\eta=A\eta\) describe las variaciones infinitesimales alrededor del equilibrio. Su solución es \(e^{tA}\eta_0\). Para una trayectoria no estacionaria, la correspondiente ecuación variacional es \(\dot\eta=Df(z(t))\eta\).
La reducción de una matriz compleja comienza eligiendo un autovector, cuya existencia exige una raíz de su polinomio característico. El siguiente argumento obtiene esa raíz usando la representación polar y el mínimo de una función continua.
Lema 30.4 — Raíces complejas de un polinomio. Todo polinomio complejo no constante tiene una raíz y se descompone en factores lineales, contados con multiplicidad.
Demostración. Sea \(p(z)=a_nz^n+\cdots+a_0\), con \(n\ge1\) y \(a_n\ne0\). Para \(|z|\ge1\), los términos inferiores tienen módulo total a lo sumo \(M_0|z|^{n-1}\), donde \(M_0=\sum_{j<n}|a_j|\). Por tanto,
\[|p(z)|\ge |a_n||z|^n-M_0|z|^{n-1}\longrightarrow\infty \qquad (|z|\to\infty).\]
Fuera de un disco suficientemente grande, el módulo supera \(|p(0)|+1\). Dentro del disco cerrado alcanza un mínimo por continuidad y compacidad; ese mínimo es también global. Sea \(z_0\) un punto donde se alcanza. Si \(p(z_0)=0\), ya tenemos la raíz buscada.
Supongamos que \(c_0=p(z_0)\ne0\) y desarrollemos el polinomio exactamente alrededor de \(z_0\). Sea \(k\ge1\) el menor índice con coeficiente \(c_k\ne0\). Al dividir por \(c_0\),
\[\frac{p(z_0+w)}{c_0} =1+bw^k+\sum_{j=k+1}^n b_jw^j,\qquad b=\frac{c_k}{c_0}\ne0.\]
La representación \(b=|b|e^{i\varphi}\) permite elegir \(u=e^{i(\pi-\varphi)/k}\), de módulo uno, para que \(bu^k=-|b|\). Sobre la dirección \(w=tu\), con \(0<t\le1\), el resto tiene módulo a lo sumo \(Mt^{k+1}\), donde \(M=\sum_{j>k}|b_j|\). Escogemos \(t\) positivo tan pequeño que \(|b|t^k<1\) y \(Mt<|b|/2\); si \(M=0\), la segunda condición se cumple para todo \(t\). La desigualdad triangular da entonces
\[\left|\frac{p(z_0+tu)}{c_0}\right| \le 1-|b|t^k+Mt^{k+1} <1.\]
Hemos encontrado un valor de módulo menor que \(|p(z_0)|\), contra su elección como mínimo. Por tanto \(p(z_0)=0\). Dividir por \(z-z_0\) reduce el grado en uno; repetir el argumento e inducir sobre el grado produce la factorización lineal completa. \(\square\)
Aplicado al polinomio característico, el lema proporciona un autovalor complejo. El núcleo de \(A-\lambda\mathbf1\) contiene entonces un vector no nulo, y podemos comenzar la reducción triangular.
Proposición 30.2 — Estabilidad asintótica de un sistema lineal. El origen de \(\dot z=Az\) es asintóticamente estable si y sólo si todos los autovalores de \(A\) tienen parte real negativa. En ese caso es exponencialmente estable.
Demostración. Primero reducimos \(A\) a una matriz triangular superior compleja sin suponer que sea diagonalizable. Elegimos un autovector unitario y completamos una base ortonormal. En esa base la matriz tiene la forma \(\begin{pmatrix}\lambda&*\\0&B\end{pmatrix}\). Repetimos la construcción en el bloque \(B\); la inducción termina en una matriz triangular \(T=S^{-1}AS\). Sus entradas diagonales son los autovalores de \(A\).
Supongamos que todas sus partes reales son negativas y pongamos \(a=-\max_j\operatorname{Re}\lambda_j>0\). La última componente de \(\dot w=Tw\) satisface \(|w_n(t)|\le e^{-at}|w_n(0)|\). Para las anteriores, variación de constantes da
\[w_j(t)=e^{\lambda_jt}w_j(0)+\int_0^t e^{\lambda_j(t-s)}\sum_{k>j}T_{jk}w_k(s)\,ds.\]
La inducción descendente acota cada componente por \(e^{-at}\) multiplicado por un polinomio en \(t\) de grado a lo sumo \(n-j\), por una constante y por \(\|w(0)\|\). En efecto, integrar \(s^m\) produce \(t^{m+1}/(m+1)\). Para \(0<\alpha<a\), cada función \(t^m e^{-(a-\alpha)t}\) está acotada en \([0,\infty)\). La equivalencia de normas al volver mediante \(S\) proporciona \(\|e^{tA}\|\le Ce^{-\alpha t}\).
Recíprocamente, si \(Av=\lambda v\) con \(v\ne0\) y \(\operatorname{Re}\lambda\ge0\), la solución compleja \(e^{\lambda t}v\) no tiende a cero. Como \(A\) es real, sus partes real e imaginaria son soluciones reales; no pueden tender ambas a cero. Al menos una de ellas, reescalada para tener un dato arbitrariamente pequeño, impide la atracción local. Esto prueba la necesidad y completa la equivalencia. \(\square\)
La parte real nula requiere información adicional: en el sistema \(\dot x=y\), \(\dot y=0\), ambos autovalores son cero y aparece el término \(ty_0\). Ese crecimiento procede de aplicar repetidamente una parte nilpotente de la matriz. Podemos aislarlo sin suponer que una matriz cualquiera ya haya sido reducida a una forma de Jordan.
Lema 30.1 — Descomposición suficiente para la estabilidad lineal. Sean \(\lambda_1,\ldots,\lambda_s\) los autovalores distintos de una matriz real \(A\), considerados sobre \(\mathbb C\), y \(m_j\) sus multiplicidades en el polinomio característico. Entonces
\[\mathbb C^n=\bigoplus_{j=1}^s V_j,\qquad V_j=\ker\!\bigl((A-\lambda_j\mathbf1)^{m_j}\bigr).\]
En \(V_j\), el operador \(N_j=A-\lambda_j\mathbf1\) es nilpotente y la evolución tiene la expresión finita
\[e^{tA}|_{V_j}=e^{\lambda_jt} \sum_{k=0}^{m_j-1}\frac{t^k}{k!}N_j^k.\]
Demostración. La triangularización construida en la proposición 30.2 proporciona una base en la que \(A\) tiene diagonal \(\mu_1,\ldots,\mu_n\), con los autovalores repetidos según su multiplicidad. Los espacios \(F_k\) generados por los primeros \(k\) vectores de esa base son invariantes. Sobre \(F_k\), el operador \(A-\mu_k\mathbf1\) elimina la componente en el vector \(k\) y deja el resultado en \(F_{k-1}\). Aplicando primero el factor correspondiente a \(\mu_n\), después el de \(\mu_{n-1}\) y así hasta el primero, toda imagen termina en \(F_0=\{0\}\). Los factores son polinomios en una misma matriz y conmutan, de modo que
\[p(A)=0,\qquad p(X)=\prod_{j=1}^s (X-\lambda_j)^{m_j}.\]
Para separar las contribuciones definamos \(p_j(X)=(X-\lambda_j)^{m_j}\) y \(q_j=p/p_j\). Los polinomios \(q_1,\ldots,q_s\) no tienen un factor común no constante: cualquier factor lineal de \(p\) falta precisamente en uno de ellos. El algoritmo de Euclides permite obtener polinomios \(u_j\) tales que \(\sum_j u_jq_j=1\). Se divide con resto, se repite la división con los restos sucesivos y sus grados disminuyen hasta llegar al máximo divisor común; al sustituir hacia atrás se expresa ese divisor como combinación de los polinomios iniciales. Aquí el divisor es una constante no nula, que normalizamos a uno. Cuando \(s=1\) basta tomar \(q_1=u_1=1\).
Sustituir \(X=A\) da operadores \(E_j=u_j(A)q_j(A)\) cuya suma es la identidad. Además, \(p_j(A)E_j=u_j(A)p(A)=0,\)
por lo que \(E_jv\in V_j\) para todo \(v\). Hemos obtenido una escritura de cualquier vector como suma de vectores de esos espacios. Para comprobar que es única, fijemos \(v_j\in V_j\). Si \(k\ne j\), el polinomio \(q_k\) contiene el factor \(p_j\), de modo que \(E_kv_j=0\). Como \(\sum_kE_k\) es la identidad, resulta \(E_jv_j=v_j\). Aplicar \(E_j\) a una igualdad \(\sum_kv_k=0\) obliga entonces a \(v_j=0\), para cada índice. La suma es directa.
En \(V_j\) tenemos \(N_j^{m_j}=0\) por su propia definición. El polinomio \(\sum_{k=0}^{m_j-1}t^kN_j^k/k!\), multiplicado por \(e^{\lambda_jt}\), vale la identidad en \(t=0\) y su derivada es \(A\) por ese mismo polinomio: el último término que aparecería al multiplicar por \(N_j\) se anula. La unicidad del sistema lineal identifica así la expresión con su evolución. \(\square\)
El lema permite completar el criterio de estabilidad. Para una ecuación lineal, estabilidad del origen equivale a que exista una constante \(C\) con \(\|e^{tA}\|\le C\) para todo \(t\ge0\). Una cota de ese tipo permite tomar \(\delta=\varepsilon/C\); recíprocamente, fijamos una tolerancia permitida \(\varepsilon_0>0\) y el radio \(\delta\) que proporciona la estabilidad. Al aplicar la definición a los datos \((\delta/2)v\), para todos los vectores unitarios \(v\), se obtiene \(\|e^{tA}\|\le2\varepsilon_0/\delta\). La misma cota controla la extensión compleja al separar partes reales e imaginarias.
Sobre cada \(V_j\) de parte real negativa, la exponencial absorbe el polinomio, como en la proposición 30.2. Una parte real positiva hace crecer un autovector. Si \(\operatorname{Re}\lambda_j=0\) y \(N_j\ne0\), escogemos \(v\) y el mayor \(k\ge1\) para el que \(N_j^kv\ne0\). La solución del lema tiene, tras retirar el factor de módulo uno \(e^{\lambda_jt}\), un polinomio vectorial de grado \(k\) con coeficiente principal no nulo; su norma crece sin cota. Por tanto, la estabilidad exige \(N_j=0\) en cada espacio de parte real nula. Esa condición también basta: allí la evolución es una multiplicación de módulo uno y los espacios de parte real negativa aportan operadores acotados. La descomposición finita y los operadores \(E_j\) permiten reunir sus cotas.
El criterio completo es, pues, parte real no positiva para todos los autovalores y ausencia de parte nilpotente en los espacios de parte real nula. Para reconocer la segunda condición directamente en la matriz puede usarse
\[\ker\!\bigl((A-\lambda_j\mathbf1)^2\bigr)=\ker(A-\lambda_j\mathbf1).\]
Si estos dos núcleos coinciden, todos los núcleos de potencias posteriores coinciden por inducción: de \(B^{r+1}v=0\), con \(B=A-\lambda_j\mathbf1\), la hipótesis inductiva aplicada a \(Bv\) da \(B^2v=0\), y la igualdad inicial obliga a \(Bv=0\). Así, \(V_j\) ya es el autoespacio ordinario y \(N_j=0\). La recíproca se obtiene dentro de \(V_j\) cuando \(m_j\ge2\); si \(m_j=1\), los otros espacios del lema tampoco contribuyen al núcleo de \(B^2\), porque en \(V_\ell\), con \(\ell\ne j\), el operador \(B=(\lambda_\ell-\lambda_j)\mathbf1+N_\ell\) tiene inversa dada por una suma geométrica finita. En ambos casos se obtiene la igualdad.
En una representación por bloques de Jordan, un bloque es \(J=\lambda\mathbf1+N\), con unos sobre la diagonal inmediata superior de \(N\) y ceros en las demás entradas. Su exponencial se calcula con el mismo polinomio finito del lema. Un bloque de tamaño mayor que uno tiene \(N\ne0\); por eso el criterio anterior se expresa también diciendo que los bloques asociados a partes reales nulas deben ser triviales. La demostración de estabilidad ya quedó establecida por los espacios \(V_j\), sin necesitar un teorema adicional de existencia de una base de Jordan. La matriz \(\begin{pmatrix}0&1\\0&0\end{pmatrix}\) muestra el caso mínimo: \(N^2=0\), pero \(N\ne0\), y sus soluciones \(x=x_0+ty_0\), \(y=y_0\) son inestables.
En dimensión dos son útiles \(\tau=\operatorname{tr}A\) y \(\Delta=\det A\). Los autovalores satisfacen \(\lambda^2-\tau\lambda+\Delta=0\). Si \(\Delta<0\) hay una silla. Si \(\Delta>0\) y \(\tau<0\), el sistema lineal atrae: es un nodo para dos raíces reales distintas y un foco para raíces complejas. Con \(\tau>0\) ocurre la repulsión correspondiente. Los casos de raíz repetida exigen mirar los bloques; \(\Delta=0\) o \(\tau=0\) pueden dejar sin resolver la estabilidad del sistema no lineal.
4. Funciones de Lyapunov y estabilidad no lineal
Definición 30.3 — Función de Lyapunov local. Para un equilibrio en cero, una función \(V\) de clase \(C^1\) es una función de Lyapunov si \(V(0)=0\), \(V(z)>0\) cerca de cero para \(z\ne0\) y
\[\dot V(z)=\nabla V(z)\cdot f(z)\le0.\]
Proposición 30.3 — Criterio de Lyapunov. La existencia de esa función implica estabilidad. Si \(\dot V<0\) para todo estado no nulo suficientemente próximo, implica estabilidad asintótica.
Demostración. Tomemos una esfera pequeña \(\|z\|=\varepsilon\) dentro del dominio. La continuidad y positividad dan un mínimo \(a>0\) de \(V\) en ella. Por continuidad en cero, existe \(\delta<\varepsilon\) tal que \(\|z_0\|<\delta\) implica \(V(z_0)<a\). Como \(V\) no aumenta, la trayectoria no puede alcanzar la esfera. Permanece en un compacto interior y se prolonga, lo que prueba estabilidad.
Para la atracción, fijemos un dato en una subregión cerrada \(V\le a_0<a\) dentro de la bola. Su trayectoria permanece en un compacto y \(V(t)\) decrece hacia un límite \(\ell\ge0\). Si \(\ell>0\), una bola suficientemente pequeña tiene \(V<\ell/2\) y queda fuera de la trayectoria. En el compacto restante, \(-\dot V\) tiene mínimo positivo, por lo que \(V\) debería disminuir sin límite, contradicción. Luego \(V(t)\to0\). La positividad de \(V\) en cada anillo compacto alrededor de cero obliga a \(z(t)\to0\). \(\square\)
Proposición 30.4 — Linealización con espectro estrictamente estable. Si \(f\) es \(C^1\), \(f(0)=0\) y todos los autovalores de \(A=Df(0)\) tienen parte real negativa, el equilibrio no lineal es localmente exponencialmente estable.
Demostración. Por proposición 30.2 converge la matriz
\[P=\int_0^\infty e^{tA^{\mathsf T}}e^{tA}\,dt.\]
Es simétrica positiva definida, pues \(z^{\mathsf T}Pz=\int_0^\infty\|e^{tA}z\|^2dt>0\) para \(z\ne0\). Derivar el integrando e integrar da \(A^{\mathsf T}P+PA=-\mathbf1\). Para \(V=z^{\mathsf T}Pz\) y \(f=Az+r\), \(\dot V=-\|z\|^2+2z^{\mathsf T}Pr(z).\)
En una bola pequeña, \(\|r(z)\|\le\|z\|/(4\|P\|)\), por lo que \(\dot V\le-\|z\|^2/2\). Si \(p_{\min},p_{\max}>0\) son los extremos espectrales de \(P\), tenemos \(p_{\min}\|z\|^2\le V\le p_{\max}\|z\|^2\) y \(\dot V\le-V/(2p_{\max})\). Proposición 30.3 mantiene los datos pequeños dentro de esa bola. Integrar la desigualdad y tomar raíces proporciona una cota exponencial de \(\|z(t)\|\). \(\square\)
Este resultado justifica una conclusión no lineal a partir de la matriz. Si aparecen autovalores de parte real cero, no se satisfacen sus hipótesis; hay que estudiar los términos restantes. Un retrato lineal de centro puede ocultar atracción o repulsión no lineales.
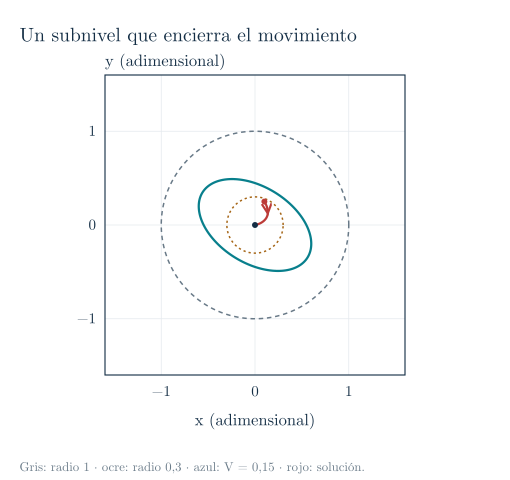
Figura 30.5. Para \(A=\begin{pmatrix}-1&1\\0&-1\end{pmatrix}\), la matriz \(P\) del ejercicio 30.7 da \(\dot V=-(x^2+y^2)\). La elipse \(V=0{,}15\) queda dentro de la bola unitaria y contiene la bola de radio \(0{,}3\). Los datos de esta última quedan atrapados en el subnivel. Las coordenadas y el tiempo están normalizados.
5. Energía, péndulo y ausencia de atracción hamiltoniana
Proposición 30.5 — Extremo estricto de energía. En un sistema hamiltoniano autónomo, un equilibrio que sea un mínimo o máximo local estricto de \(H\) es estable.
Demostración. Para un mínimo, \(V=H-H(z_*)\) es positiva en un entorno perforado y \(\dot V=0\). Proposición 30.3 da estabilidad. Para un máximo usamos \(V=H(z_*)-H\). La conclusión es local y no requiere que el extremo sea global. \(\square\)
El péndulo del capítulo 28 tiene \(H=p^2/(2I)+A(1-\cos\theta)\). En el equilibrio inferior, \(H\sim p^2/(2I)+A\theta^2/2\) es un mínimo estricto y prueba estabilidad. Las libraciones pequeñas conservan energía positiva; no convergen al equilibrio. Cerca del equilibrio superior, \(x=\theta-\pi\) da \(H-2A\sim p^2/(2I)-Ax^2/2\), una forma indefinida. La separatriz ofrece estados arbitrariamente próximos al equilibrio superior que luego se alejan hasta la posición inferior. Eso demuestra su inestabilidad sin deducirla únicamente del dibujo lineal.
Con rozamiento, \(I\ddot\theta+b\dot\theta+A\sin\theta=0\), la energía cumple \(\dot H=-b\dot\theta^2\). La desigualdad no es estricta en todos los estados no estacionarios: se anula cuando \(p=0\). Para demostrar atracción no podemos aplicar sin más la segunda parte de la proposición 30.3. En una vecindad del equilibrio inferior, proposición 30.4 sí la prueba: la matriz tiene polinomio \(\lambda^2+(b/I)\lambda+A/I\) y, para \(b>0\), ambas raíces tienen parte real negativa.
Proposición 30.6 — Un equilibrio hamiltoniano no atrae un abierto de forma asintóticamente estable. En un sistema hamiltoniano autónomo suave, un equilibrio no puede ser asintóticamente estable en un abierto del espacio de fases canónico completo.
Demostración. Supongamos lo contrario. Elijamos una bola cerrada pequeña \(K\) de volumen positivo dentro de su cuenca local. Estabilidad y atracción implican convergencia uniforme sobre \(K\) hacia cualquier bola de radio \(\varepsilon\): por estabilidad existe un radio de entrada \(\delta\) que asegura permanecer en esa bola; cada punto de \(K\) entra en la bola de radio \(\delta/2\) en algún tiempo, y la dependencia continua permite lo mismo para una vecindad suya en ese instante. Un recubrimiento finito de \(K\) proporciona un tiempo después del cual todos permanecen en la bola de radio \(\varepsilon\). Pero Liouville conserva el volumen de \(K\), mientras que el de esa bola puede hacerse menor. Es una contradicción. \(\square\)
La proposición permite convergencia sobre conjuntos de dimensión menor, como una rama estable de una silla. Excluye que un volumen abierto de estados colapse asintóticamente hacia un punto estable dentro de esta descripción hamiltoniana.
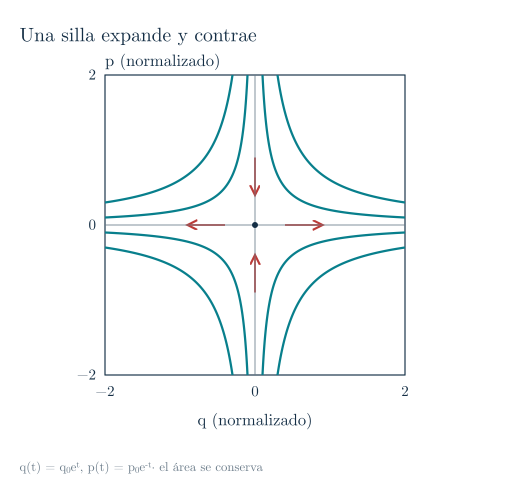
Figura 30.6. Las trayectorias del eje estable convergen al origen, pero los datos transversales se alejan. Este conjunto excepcional no convierte la silla en un atractor de un abierto.
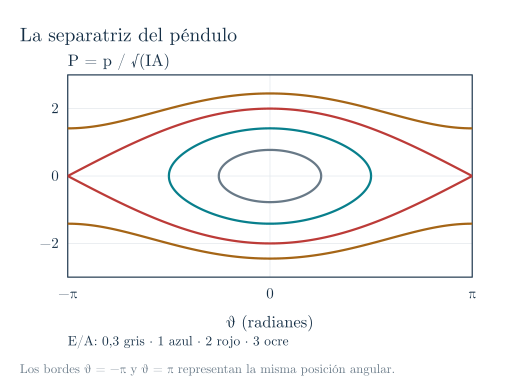
Figura 30.7. Por debajo de E/A=2 hay libraciones; por encima, rotaciones. El nivel rojo contiene la separatriz. Los extremos izquierdo y derecho pertenecen al mismo cilindro de fases.
6. Retratos locales y términos que la matriz no ve
Para \(\dot x=x\), \(\dot y=-y\), los ejes son direcciones inestable y estable. Las curvas satisfacen \(xy=\text{constante}\). Un estado del eje vertical converge al origen; uno con \(x\ne0\) se aleja en el futuro. La estabilidad del equilibrio se decide considerando todos los datos próximos, de modo que esa convergencia excepcional no lo hace estable.
Para una matriz con autovalores \(a\pm ib\), \(b\ne0\), el movimiento lineal combina giro y un factor \(e^{at}\). Si \(a<0\) tenemos un foco atractor y proposición 30.4 justifica la atracción local del modelo no lineal correspondiente. Si \(a=0\), la parte lineal conserva el tamaño en coordenadas adaptadas, pero los términos de orden superior necesitan su propio análisis.
Considérese la familia plana, con \(r^2=x^2+y^2\),
\[\dot x=-y+\sigma xr^2,\qquad \dot y=x+\sigma yr^2.\]
Todos sus miembros tienen la misma matriz lineal de giro en el origen. Para \(r>0\), sin embargo, \(\dot r=\sigma r^3,\qquad\dot\theta=1.\) Con \(\sigma<0\) el origen atrae algebraicamente; con \(\sigma>0\) repele; con \(\sigma=0\) es un centro estable sin atracción. Las ecuaciones polares se obtienen de \(r\dot r=x\dot x+y\dot y\) y \(r^2\dot\theta=x\dot y-y\dot x\). No hay contradicción con la proposición 30.4: ninguno de estos casos tiene espectro estrictamente estable.
También debemos distinguir las órbitas de su parametrización. Multiplicar un campo por una función positiva conserva las curvas y su orientación, pero cambia la velocidad de recorrido. La llegada a un punto, el período y los exponentes por unidad de tiempo requieren recuperar esa parametrización. Una semejanza visual de retratos no identifica todas las propiedades dinámicas.
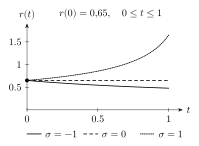
Figura 30.8. Para la familia de §6, \(r(t)=r_0/\sqrt{1-2\sigma r_0^2t}\) y \(\theta(t)=\theta_0+t\). Se comparan los mismos datos \(r_0=0{,}65\) en \(0\le t\le1\), con coordenadas y tiempo normalizados. Las tres linealizaciones son la matriz de giro, pero los términos cúbicos producen atracción, centro o repulsión. Para \(\sigma=1\) la fórmula sólo existe antes de \(1/(2r_0^2)=200/169\); la figura termina antes de ese escape. La clasificación asintótica se demuestra en el ejercicio 30.9, fuera de la ventana finita dibujada.
7. Órbitas periódicas y ciclos límite
Una solución periódica no estacionaria satisface \(z(t+T)=z(t)\) para algún \(T>0\). Su órbita es una curva cerrada. En un oscilador conservativo pueden existir familias enteras de curvas periódicas vecinas; en un sistema disipativo puede haber una curva aislada hacia la cual se acercan las demás.
Definición 30.4 — Ciclo límite y atracción orbital. Un ciclo límite es una órbita periódica aislada de otras órbitas periódicas próximas. Es orbitalmente atractor si la distancia de las trayectorias próximas a esa curva tiende a cero. La definición no exige que todas converjan a la misma parametrización temporal de la órbita.
Consideremos el campo suave
\[\dot x=-y+x(1-r^2),\qquad \dot y=x+y(1-r^2),\qquad r^2=x^2+y^2.\]
Proposición 30.7 — Un ciclo atractor explícito. La circunferencia \(r=1\) es un ciclo límite atractor de período \(2\pi\). Todo dato con \(r_0>0\) se aproxima a ella.
Demostración. En coordenadas polares, \(\dot r=r(1-r^2)\) y \(\dot\theta=1\). Si \(0<r<1\), el radio crece; si \(r>1\), decrece. El argumento escalar de la proposición 30.1 da \(r(t)\to1\). Sobre \(r=1\), el ángulo recorre uniformemente una vuelta en tiempo \(2\pi\). Cualquier solución de radio distinto de uno tiene radio monótono y no puede ser periódica. Esto prueba aislamiento y atracción orbital. El origen es un equilibrio separado. \(\square\)
La fase inicial persiste: \(\theta(t)=t+\theta_0\). Por ello un ciclo atrae como conjunto y no como un punto particular del plano. En una descripción linealizada alrededor del ciclo aparece una dirección tangente asociada a adelantar o retrasar el recorrido.
Proposición 30.8 — Una obstrucción a las órbitas cerradas. Si un campo plano \(C^1\) tiene divergencia de signo estricto constante en una región simplemente conexa, no hay una órbita periódica no estacionaria contenida en ella.
Demostración. Escribamos el campo como \(F=(f,g)\) y llamemos \(U\) a la región abierta del enunciado. Su divergencia es
\[\operatorname{div}F=\frac{\partial f}{\partial x}+\frac{\partial g}{\partial y}.\]
Supongamos que existe una solución periódica no estacionaria \(z(t)=(x(t),y(t))\), de período mínimo \(T\). El campo no se anula sobre su órbita: si se anulara en un punto, la unicidad identificaría la solución con el equilibrio que pasa por él. Existe un período mínimo positivo: una coordenada de la solución es estrictamente monótona durante un intervalo pequeño alrededor de un punto de velocidad no nula, lo que excluye períodos arbitrariamente pequeños. El conjunto de períodos es cerrado por continuidad, de modo que su ínfimo positivo se alcanza. Tampoco puede haber una repetición \(z(t_1)=z(t_2)\) con \(0\le t_1<t_2<T\), pues la unicidad produciría el período menor \(t_2-t_1\). La órbita es, por tanto, una curva cerrada simple y regular, de clase \(C^2\) porque \(F\) es \(C^1\).
Aquí intervienen los lemas L02 y L03, demostrados en el complemento sobre curvas cerradas y flujo. Una curva cerrada simple delimita un interior acotado no vacío \(D\); si está contenida en el abierto simplemente conexo \(U\), también \(\overline D\subset U\). Para una curva regular de esta clase, la forma de flujo del teorema de Green es
\[\oint_{\partial D}^{+}(f\,dy-g\,dx) =\iint_D\operatorname{div}F\,dx\,dy,\]
donde el signo \(+\) fija la orientación que deja el interior a la izquierda. Sobre la órbita, \(\dot x=f\) y \(\dot y=g\). La integral del lado izquierdo es entonces, según el sentido del movimiento,
\[\pm\int_0^T\bigl[f(z(t))\dot y(t)-g(z(t))\dot x(t)\bigr]dt =\pm\int_0^T(fg-gf)\,dt=0.\]
En cambio, la integral doble no puede anularse. Si la divergencia es positiva, su continuidad sobre el compacto \(\overline D\subset U\) da un mínimo \(c>0\) y la integral es al menos \(c\operatorname{area}(D)>0\). El interior contiene una bola, de modo que tiene área positiva. Si la divergencia es negativa, aplicamos el mismo argumento a su opuesta. En ambos casos obtenemos una contradicción. \(\square\)
La fórmula de Green expresa una suma de balances locales. Para un rectángulo \(R=[a,b]\times[c,d]\), el teorema fundamental del cálculo da
\[\begin{aligned} \iint_R\partial_x f\,dx\,dy&=\int_c^d[f(b,y)-f(a,y)]\,dy,\\ \iint_R\partial_y g\,dx\,dy&=\int_a^b[g(x,d)-g(x,c)]\,dx. \end{aligned}\]
Los cuatro términos son los flujos por los cuatro lados. Al sumar rectángulos contiguos, los lados comunes se cancelan. El cálculo rectangular explica el mecanismo. Para justificarlo sobre toda la región encerrada por la órbita, el complemento construye primero su interior en L02 y demuestra después el balance de flujo en L03 mediante un reparto finito en cajas. Ambos resultados se prueban allí para la regularidad que exige esta aplicación.
El dominio no puede omitirse. En la corona \(1/2<r<3/2\), con \(r=\sqrt{x^2+y^2}\), consideremos
\[\dot x=-y+\frac{1-r}{r^2}x,\qquad \dot y=x+\frac{1-r}{r^2}y.\]
Aquí \(\dot r=(1-r)/r\) y \(\dot\theta=1\). La circunferencia \(r=1\) es una órbita periódica de período \(2\pi\), aunque
\[\operatorname{div}F=-\frac1r<0.\]
Para comprobar la última igualdad, escribimos \(F=(-y,x)+a(r)(x,y)\), con \(a(r)=r^{-2}-r^{-1}\). La divergencia del giro es cero y la de la parte radial vale \(2a+ra'=-1/r\). El disco encerrado por la órbita contiene puntos fuera de la corona y la expresión del campo no está definida en el origen. Proposición 30.8 no se aplica: la corona tiene un agujero.
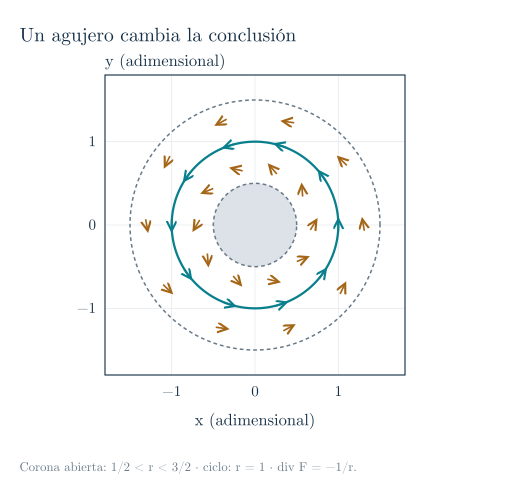
Figura 30.9. El campo del contraejemplo tiene divergencia \(-1/r\) en la corona. Las flechas muestran el sentido del campo y la circunferencia azul es periódica. La región sombreada no pertenece al dominio; por eso no puede aplicarse Green al disco que encierra la órbita. Coordenadas y tiempo normalizados.
Para el oscilador amortiguado, la divergencia constante negativa impide ciclos en el plano completo. En el ejemplo de la proposición 30.7 es \(2-4r^2\) y cambia de signo; la proposición no prohíbe el ciclo. El dominio y el signo son hipótesis esenciales del argumento.
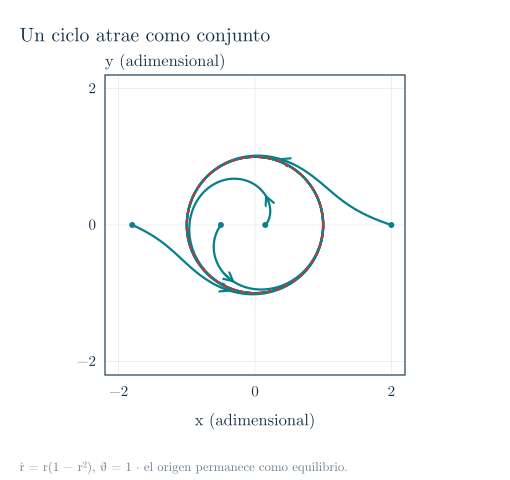
Figura 30.10. Las trayectorias se aproximan a la circunferencia roja y mantienen su fase inicial. Se representa atracción orbital, no convergencia hacia un mismo punto del ciclo.
8. Observar el movimiento a intervalos
Definición 30.5 — Mapa dinámico y mapa de retorno. Un sistema discreto itera una aplicación \(z_{n+1}=F(z_n)\). Un punto fijo satisface \(F(z_*)=z_*\); un punto periódico satisface \(F^k(z)=z\) para algún entero \(k\ge1\), y su período mínimo es el menor de ellos. Un mapa de retorno de un flujo registra intersecciones sucesivas con una sección transversal, cuando el retorno existe.
La transversalidad significa que el campo cruza la sección en lugar de ser tangente a ella. Cerca de una órbita periódica regular podemos estudiar el retorno en una sección local y separar el desplazamiento transversal de la fase a lo largo de la órbita. El dominio incluye sólo puntos cuyas trayectorias vuelven a la sección elegida.
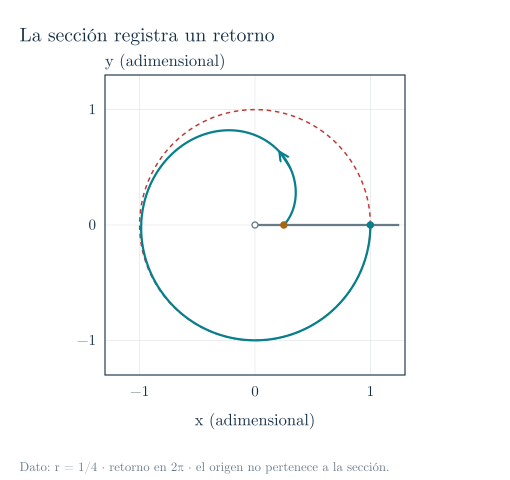
Figura 30.11. En el campo de la proposición 30.7, la sección es \(\{(x,0):x>0\}\) y el ángulo crece a velocidad uno. El primer retorno ocurre en tiempo \(2\pi\) y envía el radio \(1/4\) a \((1+15e^{-4\pi})^{-1/2}\). El círculo rojo es la órbita límite; el mapa de retorno actúa sobre una sección de dimensión uno.
Para una ecuación con fuerza periódica de período \(T\), otro mapa útil observa siempre la misma fase de la fuerza: \(F(z_0)=\Phi_{T,0}(z_0).\) La periodicidad del campo permite repetir esa misma aplicación. Una solución que se repite después de un período de la fuerza es un punto fijo; una de período mínimo \(kT\) produce un ciclo de \(k\) puntos.
Para el péndulo forzado adimensional,
\[\dot\theta=v,\qquad \dot v=-\sin\theta-\gamma v+a\cos(\nu t),\]
las escalas pueden recuperarse desde la ecuación dimensional
\[I\frac{d^2\theta}{dt_{\rm fis}^2} +b\frac{d\theta}{dt_{\rm fis}}+A\sin\theta =\tau_0\cos(\Omega t_{\rm fis}),\qquad I,A>0,\quad b\ge0,\quad\Omega>0.\]
La escala temporal natural es \(t_0=\sqrt{I/A}\). Al tomar \(t=t_{\rm fis}/t_0\) y \(v=d\theta/dt=t_0\,d\theta/dt_{\rm fis}\), dividir la ecuación por \(A\) da
\[\gamma=\frac{b}{\sqrt{IA}},\qquad a=\frac{\tau_0}{A},\qquad \nu=\Omega\sqrt{\frac IA}.\]
Los tres parámetros son adimensionales: \(A\) y \(\tau_0\) tienen unidades de torque, equivalentes a energía con el ángulo adimensional; \(b\) tiene unidades de momento de inercia dividido por tiempo. Se ha supuesto un torque resistente proporcional a la velocidad y un torque sinusoidal prescrito; el seno se conserva sin aproximación de ángulo pequeño. El modelo describe ese régimen de rozamiento y excitación. Su adecuación a un péndulo concreto debe comprobarse mediante la respuesta medida, además de resolver la ecuación.
En tiempo normalizado, el período de observación es \(T=2\pi/\nu\), con \(\nu>0\); en tiempo físico es \(t_0T=2\pi/\Omega\). El campo tiene divergencia \(-\gamma\) respecto de \((\theta,v)\). La ecuación del determinante variacional del capítulo 29 da \(\det DF=e^{-\gamma T}.\)
Con \(\gamma=0\) el mapa conserva áreas; con \(\gamma>0\) las contrae. La ecuación autónoma ampliada incluye la fase de la fuerza y tiene dimensión tres. Un retrato tomado a fase fija es un mapa bidimensional, no el flujo autónomo de una ecuación plana independiente del tiempo.
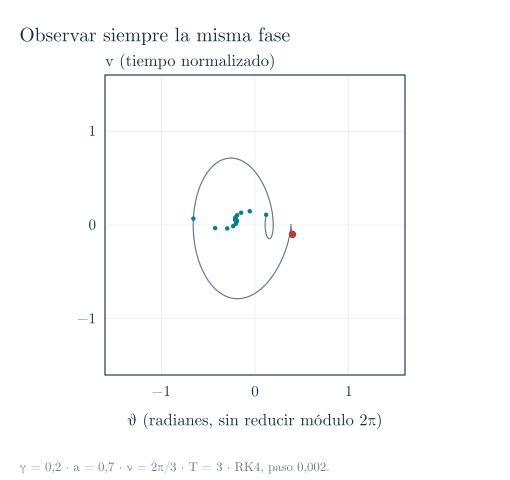
Figura 30.12. Cada punto azul corresponde a la misma fase de la fuerza; el rojo es el dato inicial. El gris muestra sólo los primeros dos períodos del movimiento continuo. Las observaciones forman un mapa de dimensión dos y no son las intersecciones con la sección de la figura anterior. La simulación es ilustrativa: no acredita caos ni convergencia asintótica.
No todo mapa procede de un flujo invertible. Los mapas de intervalo que estudiaremos pueden enviar dos puntos distintos al mismo estado. Su utilidad conceptual y su posible origen como modelos reducidos no requieren identificarlos con la evolución exacta e invertible del estado completo de un sistema mecánico.
9. Estabilidad de puntos fijos de un mapa
Proposición 30.9 — Criterio derivativo en una dimensión. Sea \(F\) de clase \(C^1\) y \(F(x_*)=x_*\). Si \(|F'(x_*)|<1\), el punto fijo es localmente asintóticamente estable, con convergencia geométrica. Si \(|F'(x_*)|>1\), es repulsor local e inestable.
Demostración. En el primer caso existe una vecindad y \(c<1\) tales que \(|F'|\le c\). Por el teorema del valor medio,
\[|F(x)-x_*|\le c|x-x_*|.\]
La vecindad se conserva y, al iterar, la distancia queda acotada por \(c^n|x_0-x_*|\). En el segundo caso existe \(c>1\) tal que \(|F(x)-x_*|\ge c|x-x_*|\) dentro de una vecindad. Un dato diferente del fijo no puede permanecer siempre en ella: su distancia crecería al menos geométricamente. Eso prueba la inestabilidad. \(\square\)
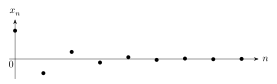
Figura 30.13. El mapa \(x_{n+1}=-x_n/2\) tiene multiplicador \(-1/2\). Desde \(x_0=1\), las iteraciones alternan de signo y convergen a cero: \(x_n=(-1/2)^n\). La alternancia no implica inestabilidad. Véase §9.
Cuando \(F'(x_*)<0\), los errores cambian de lado al iterar; ese cambio de signo no impide atracción si su magnitud se reduce. Los casos \(F'=1\) o \(F'=-1\) requieren términos adicionales.
El mapa logístico
\[F_r(x)=rx(1-x),\qquad0\le r\le4,\]
envía \([0,1]\) en sí mismo. Sus puntos fijos son \(0\) y, para \(r>0\), \(x_*=1-1/r\), cuando éste pertenece al intervalo. Las derivadas son \(F_r'(0)=r\) y \(F_r'(x_*)=2-r\). Por tanto cero atrae para \(0\le r<1\); el fijo positivo atrae para \(1<r<3\). En \(r=1\) y \(r=3\) la prueba por derivada estricta no decide.
Para un ciclo de período \(k\), aplicamos el criterio a \(F^k\). Su derivada en un punto del ciclo es el producto
\[\mu=\prod_{j=0}^{k-1}F'(x_j),\]
llamado multiplicador del ciclo. Su valor no cambia al empezar por otro punto del mismo ciclo.
10. Cambios de régimen y bifurcaciones
Una bifurcación es un cambio cualitativo de la dinámica al variar un parámetro: pueden aparecer o desaparecer equilibrios, cambiar su estabilidad o surgir ciclos. Para reconocerla conviene seguir las soluciones y sus propiedades, además de mirar dónde se anula una derivada.
En \(\dot x=\mu-x^2\), si \(\mu>0\) existen dos equilibrios, \(\pm\sqrt\mu\). El positivo atrae y el negativo repele. Si \(\mu<0\) no hay ninguno. En \(\mu=0\), el origen atrae desde la derecha y repele desde la izquierda. Esta colisión y desaparición de dos equilibrios es una bifurcación de silla–nodo en dimensión uno.
En \(\dot x=\mu x-x^3\), el equilibrio cero atrae para \(\mu<0\). Para \(\mu>0\) repele y aparecen dos equilibrios atractores \(\pm\sqrt\mu\). La simetría \(x\mapsto-x\) explica que nazcan en pareja. En el valor crítico \(\mu=0\), la atracción algebraica ya estudiada muestra que la pérdida de una derivada lineal negativa no obliga a perder inmediatamente la estabilidad.
Proposición 30.10 — Primer ciclo de período dos del mapa logístico. Para \(3<r\le4\), los puntos
\[x_\pm=\frac{r+1\pm\sqrt{(r-3)(r+1)}}{2r}\]
forman un ciclo de período dos. Es atractor si \(3<r<1+\sqrt6\) y repulsor si \(1+\sqrt6<r\le4\).
Demostración. Factorizar \(F_r^2(x)-x\) separa los factores de los puntos fijos y el polinomio
\[r^2x^2-r(r+1)x+(r+1).\]
Sus raíces son las escritas. Para \(r>3\) son distintas y positivas, pues \(\sqrt{(r-3)(r+1)}<r+1\). Además, \(\sqrt{(r-3)(r+1)}<r-1\), como se comprueba elevando al cuadrado: los radicandos difieren en cuatro. Así \(x_+<1\), y ambas pertenecen a \((0,1)\). El polinomio no se anula en cero y su valor en el otro fijo, \((r-1)/r\), es \(3-r\ne0\). Son, por tanto, puntos de período mínimo dos; \(F_r\) las intercambia. Su suma y producto son \((r+1)/r\) y \((r+1)/r^2\). El multiplicador es \(\mu=r^2(1-2x_+)(1-2x_-) =-r^2+2r+4.\)
Resolver \(|\mu|<1\) con \(r>3\) da \(r<1+\sqrt6\); fuera de ese intervalo la magnitud es mayor que uno. Proposición 30.9 aplicado a \(F_r^2\) concluye. En el extremo de igualdad no usamos el criterio estricto. \(\square\)
Al pasar por \(r=3\), el ciclo se separa del fijo positivo y éste pasa a tener derivada menor que \(-1\). Es una duplicación de período. Este cálculo demuestra una transición concreta; no demuestra por sí solo una cascada infinita ni que todos los parámetros posteriores produzcan caos.
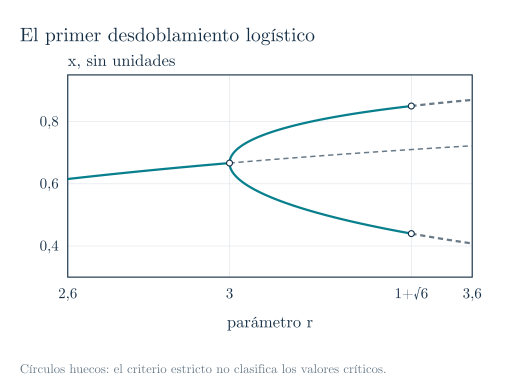
Figura 30.14. Las dos nuevas ramas se intercambian bajo una iteración. Su multiplicador tiene módulo menor que uno entre 3 y 1+√6. Los círculos huecos indican valores no clasificados aquí por el criterio estricto. Este dibujo no afirma una cascada infinita ni caos para todos los parámetros posteriores.
11. Sensibilidad y exponentes de crecimiento
Definición 30.6 — Sensibilidad a los datos iniciales. Un mapa \(F\) sobre un conjunto invariante métrico \(K\) tiene dependencia sensible si existe \(\delta_*>0\) tal que, para cada \(x\in K\) y cada vecindad suya, hay otro punto \(y\) de esa vecindad y algún \(n\ge0\) con
\[d(F^n(x),F^n(y))>\delta_*.\]
La separación debe alcanzar una escala fija aunque el dato se perturbe arbitrariamente poco. Es una propiedad del sistema sobre el conjunto indicado, no de un único par de trayectorias elegido una vez.
Definición 30.7 — Exponente de Lyapunov direccional. Para un flujo diferenciable y una dirección inicial \(u\ne0\), definimos el exponente superior
\[\lambda(z_0,u)=\limsup_{t\to\infty}\frac1t \log\frac{\|D\Phi_t(z_0)u\|}{\|u\|},\]
cuando la evolución existe durante todo ese tiempo. Para un mapa diferenciable a lo largo de la órbita sustituimos \(t\) por \(n\) y \(\Phi_t\) por \(F^n\). Si el límite ordinario existe, coincide con el superior. Adoptamos \(\log 0=-\infty\): si \(D F^n(z_0)u\) se anula en algún paso, la regla de la cadena lo mantiene nulo en todos los pasos posteriores y el exponente de esa dirección es \(-\infty\). Esta convención permite incluir, por ejemplo, el fijo cero de \(F(x)=x^2\), cuya derivada se anula.
Se trata del crecimiento infinitesimal, obtenido mediante la ecuación variacional. En un mapa escalar, mientras las derivadas sean no nulas,
\[\frac1n\log |(F^n)'(x_0)| =\frac1n\sum_{j=0}^{n-1}\log|F'(x_j)|.\]
Los cálculos a tiempo finito son estimaciones de esta cantidad y no demuestran automáticamente la existencia del límite. Si una órbita pasa por un punto crítico, la derivada del iterado puede anularse y la fórmula logarítmica debe interpretarse con ese hecho en cuenta.
Cuando un error pequeño crece aproximadamente como \(\delta(t)\approx\delta_0e^{\lambda t}\), una tolerancia \(\Delta\) sugiere un horizonte
\[t_{\mathrm{pred}}\approx\frac1\lambda\log\frac\Delta{\delta_0},\qquad\lambda>0.\]
Es una estimación dentro del régimen de crecimiento considerado. La separación finita termina por saturarse en un dominio acotado; los errores del modelo y del integrador también intervienen.
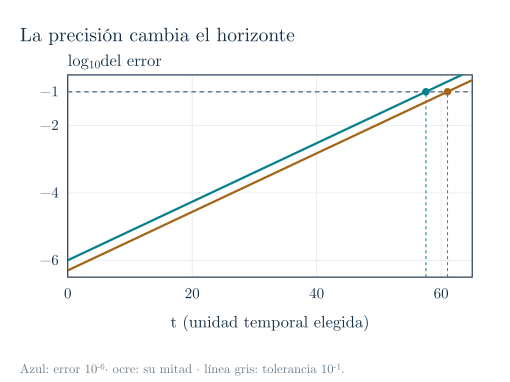
Figura 30.15. La ley aproximada de crecimiento de §11 se representa en escala logarítmica. La recta azul parte de un error \(10^{-6}\) y la ocre de su mitad. Los horizontes estimados son \(57{,}5646\) y \(61{,}0304\) en la unidad temporal usada. Reducir el error a la mitad añade \(\log(2)/0{,}2\) al horizonte. Las rectas muestran la consecuencia de la hipótesis exponencial; su prolongación no prueba que un sistema físico conserve esa tasa ni describe la saturación del error.
La silla \(\dot q=\lambda q\), \(\dot p=-\lambda p\) tiene exponente positivo en una dirección. Sus trayectorias genéricas escapan de vecindades y no producen por ese solo hecho una dinámica caótica recurrente en un compacto. Incluso una órbita periódica repulsora puede tener un exponente positivo. Para dar una afirmación de caos fijaremos una definición y probaremos sus requisitos.
12. Un ejemplo de caos demostrado
Definición 30.8 — Caos topológico usado aquí. Un mapa continuo en un compacto métrico invariante, sin puntos aislados, será llamado caótico en este capítulo si es topológicamente transitivo, tiene puntos periódicos densos y presenta dependencia sensible. Transitividad significa que para cualesquiera abiertos relativos no vacíos \(U,V\) existe \(n\ge0\) con \(F^n(U)\cap V\ne\varnothing\).
Esta elección precisa el significado de la palabra para nuestro ejemplo. Hay otras definiciones de caos y relaciones entre ellas que requieren hipótesis propias. El mapa tienda es
\[T(x)=\begin{cases}2x,&0\le x\le1/2,\\2-2x,&1/2\le x\le1.\end{cases}\]
Proposición 30.11 — Caos del mapa tienda. El mapa \(T\) es caótico sobre \([0,1]\) en el sentido de la definición 30.8. De hecho es mezclante: para abiertos relativos no vacíos \(U,V\), la intersección \(T^n(U)\cap V\) es no vacía para todo \(n\) suficientemente grande.
Demostración. Por inducción, \(T^n\) tiene \(2^n\) ramas sobre los intervalos diádicos
\[I_{n,j}=[j/2^n,(j+1)/2^n],\qquad0\le j<2^n,\]
y cada rama es afín, con pendiente \(\pm2^n\), y envía su intervalo sobre \([0,1]\). Para el paso inductivo, cada rama se corta donde su valor es \(1/2\), en el punto medio, y componer con \(T\) produce dos ramas completas.
Todo abierto relativo no vacío contiene uno de esos intervalos completos para \(n\) suficientemente grande. Así, para algún \(N\), \(T^N(U)=[0,1]\). Como \(T\) es sobreyectivo, lo mismo vale para todos los iterados posteriores; esto prueba mezcla y transitividad.
En cada rama completa de \(T^n\), la función \(T^n(x)-x\) tiene signos opuestos o cero en los extremos: si la rama crece, sus valores extremos son \(-a\) y \(1-b\); si decrece, \(1-a\) y \(-b\), donde \([a,b]\) es la rama. Por continuidad tiene un cero. Dado un abierto, elegimos una rama completa contenida en él; ese cero es periódico, aunque su período mínimo pueda dividir a \(n\). Los periódicos son densos.
Finalmente, dados \(x\) y una vecindad \(U\), elegimos \(N\) con \(T^N(U)=[0,1]\). Alguno de los extremos cero o uno dista al menos \(1/2\) de \(T^N(x)\). Existe \(y\in U\) que se envía a ese extremo. Por tanto la sensibilidad vale, por ejemplo, con \(\delta_*=1/4\). \(\square\)
La demostración combina expansión con un retorno de las imágenes a toda la región. Cada rama se estira, y el pliegue mantiene los valores dentro del intervalo. Los puntos periódicos no desaparecen: son densos dentro de una dinámica sensible.
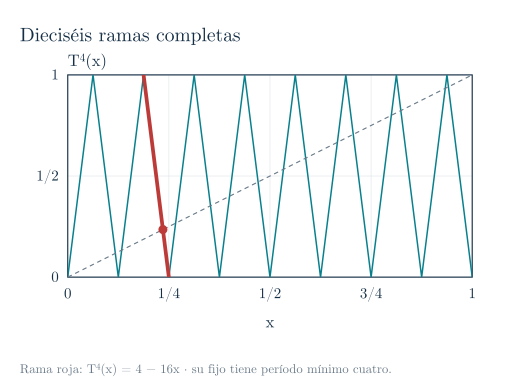
Figura 30.16. La rama roja realiza el caso del ejercicio 30.26. La demostración de densidad periódica usa ramas de orden arbitrario; mostrar sólo el cuarto iterado no reemplaza ese argumento.
13. El mapa logístico y el cálculo finito
Definición 30.9 — Conjugación topológica. Dos mapas \(T:K\to K\) y \(F:L\to L\) son conjugados si existe un homeomorfismo \(h:K\to L\) tal que \(F\circ h=h\circ T\). La transformación identifica sus órbitas y períodos mediante \(h\).
Proposición 30.12 — Logística de parámetro cuatro. El mapa \(F_4(x)=4x(1-x)\) es conjugado al mapa tienda y es caótico en \([0,1]\) según la definición 30.8.
Demostración. Tomemos \(h(s)=\sin^2(\pi s/2)\). Es continua, estrictamente creciente de cero a uno y tiene inversa continua. Para \(s\le1/2\),
\[h(T(s))=\sin^2(\pi s)=4h(s)[1-h(s)].\]
Para \(s\ge1/2\), \(h(T(s))=\sin^2(\pi(1-s))=\sin^2(\pi s)\) y vale la misma igualdad. Por tanto \(F_4\circ h=h\circ T\).
El homeomorfismo transforma abiertos en abiertos y puntos periódicos en periódicos, de modo que transporta transitividad y densidad. Para la sensibilidad, el conjunto compacto de pares con \(|s-t|\ge1/4\) tiene un mínimo positivo \(c\) de \(|h(s)-h(t)|\), pues \(h\) es inyectiva. La prueba de la proposición 30.11 proporciona separaciones de al menos \(1/2\) desde cualquier vecindad; sus imágenes superan, por ejemplo, \(c/2\). Así se transporta también esa propiedad. \(\square\)
La conjugación es topológica y no conserva por sí sola valores numéricos de exponentes. La derivada de \(h\) se anula en los extremos, por lo que no debemos trasladar sin análisis cualquier límite diferencial. En el fijo \(x=3/4\), por ejemplo, \(F_4'=-2\) y el exponente es \(\log2\), aunque la propia órbita sea periódica.
Hay otra diferencia crucial entre una demostración y una iteración computacional. Cualquier programa con un conjunto finito de estados y una regla determinista termina repitiendo un estado si se ejecuta indefinidamente; desde ese momento entra en un ciclo. En el mapa tienda ocurre algo más explícito: si el dato es diádico \(x=k/2^B\), después de a lo sumo \(B\) iteraciones llega a cero o uno, y en una más queda en cero. Las expansiones binarias finitas que usa la aritmética de máquina pueden borrar así el comportamiento que la teoría demuestra para el intervalo real.
Una simulación larga no resuelve por sí sola ese problema. Debemos comparar precisiones, pasos y métodos, controlar invariantes cuando existan y distinguir error numérico de incertidumbre inicial. Las estadísticas de una órbita aproximada pueden ser útiles aun cuando el seguimiento puntual sea breve, pero también necesitan controles adecuados al observable y al modelo.
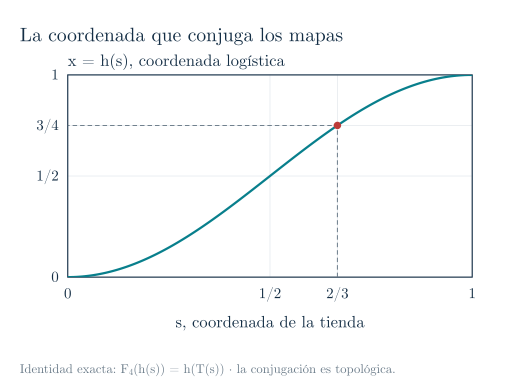
Figura 30.17. h transforma órbitas completas, no sólo los fijos destacados. Sus derivadas se anulan en los extremos; la conjugación no transporta automáticamente los valores numéricos de los exponentes de Lyapunov.
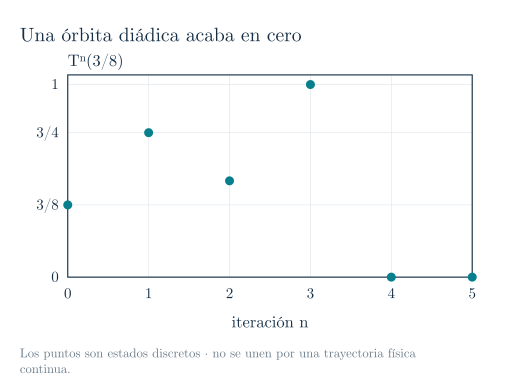
Figura 30.18. El dato 3/8 es eventualmente fijo, no periódico. La caída de datos diádicos en cero ilustra una limitación de la representación binaria finita, compatible con el caos del mapa sobre los reales.
14. Mapas mecánicos y alcance de la predicción
Un modelo mecánico simple alterna un impulso y un vuelo libre. En variables adimensionales de un rotor, el impulso cambia el momento según \(p^+=p+K\sin q\), y el vuelo de duración unidad cambia el ángulo en \(p^+\). El mapa completo es
\[p_{n+1}=p_n+K\sin q_n,\qquad q_{n+1}=q_n+p_{n+1}\pmod{2\pi}.\]
Es el mapa estándar sobre el cilindro \(S^1\times\mathbb R\). La idealización del impulso resume su efecto integrado; el estado se registra siempre justo antes de cada impulso.
Proposición 30.13 — Estructura canónica del mapa estándar. El mapa es invertible y preserva \(dq\wedge dp\) para todo \(K\).
Demostración. Dados \(q',p'\), recuperamos \(q=q'-p'\) módulo \(2\pi\) y \(p=p'-K\sin q\). En una carta, su jacobiana, en el orden \((q,p)\), es
\[DF=\begin{pmatrix}1+K\cos q&1\\K\cos q&1\end{pmatrix},\]
cuyo determinante es uno. En dos dimensiones eso equivale a preservar la forma canónica, como se demostró en el capítulo 29. La periodicidad de los términos asegura compatibilidad entre cartas del cilindro. \(\square\)
Para \(K=0\), el momento es constante y el ángulo avanza uniformemente. Para \(K\ne0\), el acoplamiento entre ángulo e impulso permite estructuras más complejas. La preservación de área demostrada no decide qué parámetros ni qué regiones presentan caos. Una afirmación de ese tipo requiere un argumento adicional o evidencia numérica delimitada; aquí no se atribuye un régimen caótico a todos los valores no nulos.
Las ecuaciones deterministas conservan una regla de evolución precisa. La predicción concreta depende además de la precisión de los datos, de las escalas de crecimiento y de la fidelidad del modelo. Un movimiento estable, una trayectoria sensible y una distribución estadística plantean preguntas diferentes. Las herramientas de este tomo permiten formularlas con variables, hipótesis y balances explícitos.
El paso a muchos grados de libertad añadirá una dificultad nueva: describir el estado puede requerir una función del espacio en lugar de una lista finita de coordenadas. El Tomo II comenzará por ese tránsito del sistema discreto al campo continuo, conservando como guía la construcción del modelo y sus leyes de balance.
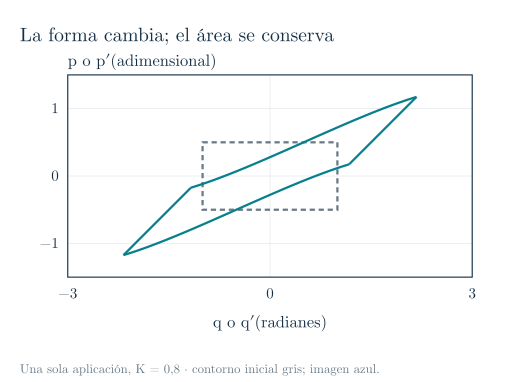
Figura 30.19. El impulso deforma el rectángulo y el vuelo lo cizalla. La conservación de área se prueba mediante det DF=1; esta figura de un paso no atribuye caos a las órbitas.
15. Complemento. Curvas cerradas y flujo en el plano
En proposición 30.8 encerramos una región con una órbita y comparamos el flujo por su frontera con una integral de la divergencia. Hay dos afirmaciones distintas en ese paso: la curva debe tener un interior y el balance local debe poder sumarse sobre él. Las justificaremos para curvas cerradas simples y regulares de clase \(C^2\), que son precisamente las órbitas periódicas no estacionarias de un campo \(C^1\). No necesitaremos el teorema de Jordan para curvas continuas arbitrarias.
Usaremos cálculo de una y varias variables: estimaciones mediante derivadas, integrales iteradas, derivación de una integral con límite variable, compacidad y completitud euclídea. La inversión local que necesita la franja se justifica dentro de la prueba. Por componente conexa entendemos una parte conexa maximal. Las componentes de un abierto del plano son abiertas: cada punto tiene una bola contenida en el abierto, y esa bola conexa pertenece a su misma componente. Un abierto es simplemente conexo si es conexo por caminos y todo lazo continuo contenido en él puede deformarse continuamente, dentro del abierto y a través de lazos cerrados, hasta un lazo constante.
Lema 30.2 — Interior de una curva suave. Sea \(\Gamma\) la imagen de una curva cerrada simple y regular de clase \(C^2\) en el plano. Su complemento tiene exactamente dos componentes: una acotada \(D\) y otra no acotada. Ambas tienen frontera \(\Gamma\). Si \(\Gamma\) está contenida en un abierto simplemente conexo \(U\), entonces \(\overline D\subset U\).
Demostración. Construiremos primero una franja estrecha alrededor de la curva. Esa franja tendrá dos lados; un número entero asociado al giro alrededor de un punto impedirá que esos lados puedan unirse sin atravesar la curva.
Parametricemos por longitud de arco, \(\gamma(s)\), con \(s\) considerado módulo la longitud \(L\). Esta parametrización se obtiene integrando la rapidez positiva e invirtiendo la función creciente resultante. Sean \(T(s)=\gamma'(s)\) y \(n(s)\) el giro de \(T(s)\) en un ángulo positivo de \(\pi/2\). Consideremos
\[\Psi(s,u)=\gamma(s)+u\,n(s).\]
En \(u=0\), las dos columnas de su derivada son \(T(s)\) y \(n(s)\), con determinante uno. Como \(n'\) es continua y acotada, ese determinante permanece separado de cero cuando \(|u|\) es suficientemente pequeño, uniformemente en \(s\). Esto proporciona coordenadas locales mediante el siguiente argumento de inversión.
Si una aplicación \(G\) es \(C^1\) y su derivada en un punto es invertible, trasladamos ese punto y su imagen al origen y multiplicamos las imágenes por la matriz inversa de la derivada. La aplicación resultante tiene la forma \(x+R(x)\), con \(R(0)=0\) y \(DR(0)=0\). En una bola cerrada suficientemente pequeña, de radio \(r\), la continuidad da \(\|DR\|\le1/2\). Integrar la derivada sobre un segmento prueba \(\|R(x)-R(y)\|\le\|x-y\|/2\); por tanto \(x+R(x)\) es inyectiva y su inversa, donde existe, es Lipschitz. Para \(\|v\|<r/2\), la aplicación \(x\mapsto v-R(x)\) lleva esa bola en sí misma y contrae las distancias por un factor \(1/2\). Al iterarla, las diferencias consecutivas quedan acotadas por una sucesión geométrica; las iteraciones son de Cauchy y convergen en la bola a un punto que satisface \(x+R(x)=v\). Así la imagen contiene una vecindad del origen y la inversa es continua. El argumento se aplica en cada punto donde la derivada es invertible. Aplicado a \(\Psi\), prueba la inversión local que acabamos de necesitar, sin presuponer un teorema de vecindades tubulares.
La franja puede elegirse además sin solapamientos globales. Si esto fallara para todo ancho, existirían parejas distintas \((s_j,u_j)\) y \((t_j,v_j)\) con \(u_j,v_j\to0\) e imágenes iguales. Por compacidad, una subsucesión tendría \(s_j\to s_*\) y \(t_j\to t_*\). En el límite, \(\gamma(s_*)=\gamma(t_*)\); la simplicidad da \(s_*=t_*\) módulo \(L\). Para \(j\) grande, ambas parejas caerían en una misma vecindad donde \(\Psi\) es inyectiva, contradicción. Existe, pues, un \(\rho>0\) para el cual \(\Psi\) es inyectiva en \(|u|<\rho\).
Su imagen \(N\) es abierta y \(\Psi\) tiene inversa continua, pues es localmente invertible. Ningún punto con \(u\ne0\) pertenece a \(\Gamma\), por la inyectividad. Los conjuntos
\[N_+=\Psi\bigl((\mathbb R/L\mathbb Z)\times(0,\rho)\bigr), \qquad N_-=\Psi\bigl((\mathbb R/L\mathbb Z)\times(-\rho,0)\bigr)\]
son conexos por caminos y constituyen los dos lados de la franja. Todavía no sabemos si pertenecen a componentes distintas del complemento completo.
Para un punto \(a\notin\Gamma\), recorramos el vector \(\gamma(s)-a\) y sigamos continuamente su ángulo. Ese seguimiento siempre es posible: dividimos el intervalo de parámetros en un número finito de partes donde las direcciones quedan dentro de un arco del círculo que admite una determinación continua del ángulo, y ajustamos las determinaciones sucesivas sumando múltiplos de \(2\pi\). Al cerrar el recorrido, el ángulo final y el inicial difieren en \(2\pi k\), con \(k\in\mathbb Z\). Ese entero es el número de vueltas \(w_\Gamma(a)\).
Derivar el ángulo de un vector \((X,Y)\) no nulo da \((XY'-YX')/(X^2+Y^2)\). Por ello,
\[w_\Gamma(a)=\frac1{2\pi}\int_0^L \frac{\det(\gamma(s)-a,\gamma'(s))}{\|\gamma(s)-a\|^2}\,ds.\]
La integral depende continuamente de \(a\) fuera de \(\Gamma\). Como toma valores enteros, es localmente constante y, por tanto, constante en cada componente conexa del complemento. Además vale cero suficientemente lejos: si \(M=\max_s\|\gamma(s)\|\), el valor absoluto de la integral sin el factor \(1/(2\pi)\) es a lo sumo \(L/(\|a\|-M)\), que tiende a cero.
Veamos cuánto cambia ese entero al cruzar la curva. Tras trasladar y girar los ejes, un arco alrededor del punto de cruce se escribe como \((x,h(x))\), \(|x|\le\delta\), recorrido en sentido creciente, con \(h(0)=h'(0)=0\). La regularidad \(C^2\) proporciona
\[|h(x)|\le Kx^2,\qquad |h'(x)|\le K|x|\]
para un \(K\) fijo. Tomemos \(a_\varepsilon=(0,\varepsilon)\). La contribución de este arco al ángulo es la integral de
\[I_\varepsilon(x)= \frac{xh'(x)-h(x)+\varepsilon}{x^2+(h(x)-\varepsilon)^2}.\]
La parte que decide el salto es \(\varepsilon/(x^2+\varepsilon^2)\). Precisemos el error, para no suponer por el dibujo que el salto vale una vuelta. Reduciendo \(\delta\), podemos imponer \(|h(x)|\le |x|/2\). Si \(D_\varepsilon=x^2+(h(x)-\varepsilon)^2\) y \(D_0=x^2+\varepsilon^2\), entonces \(D_\varepsilon\ge D_0/4\). En efecto, la distancia entre los vectores \((x,h(x)-\varepsilon)\) y \((x,-\varepsilon)\) es \(|h(x)|\le\sqrt{D_0}/2\).
Restar las dos fracciones da la identidad
\[I_\varepsilon(x)-\frac{\varepsilon}{D_0} =\frac{xh'(x)-h(x)}{D_\varepsilon} +\frac{\varepsilon(2\varepsilon h(x)-h(x)^2)}{D_\varepsilon D_0}.\]
El primer término queda acotado por una constante porque su numerador es \(O(x^2)\). En el segundo usamos \(|h(x)|\le Kx^2\), \(D_\varepsilon\ge D_0/4\), \(\varepsilon^2x^2\le D_0^2/4\) y \(x^4\le D_0^2\). Para \(|\varepsilon|\le1\), obtenemos una constante \(C\), independiente de \(x\), \(\varepsilon\) y de un \(\delta\) menor que el ya fijado, tal que
\[\left|I_\varepsilon(x)-\frac{\varepsilon}{x^2+\varepsilon^2}\right|\le C.\]
La integral del término principal entre \(-\delta\) y \(\delta\) tiende a \(\pi\) cuando \(\varepsilon\downarrow0\) y a \(-\pi\) cuando \(\varepsilon\uparrow0\). El error integrado tiene magnitud a lo sumo \(2C\delta\). El resto de la curva está separado del punto de cruce, y sus contribuciones para \(a_\varepsilon\) y \(a_{-\varepsilon}\) tienen el mismo límite cuando \(\varepsilon\to0\).
Para \(\varepsilon>0\) pequeño, los dos puntos pertenecen a \(N_+\) y \(N_-\), respectivamente. Sus números de vueltas son constantes en esos lados, de modo que su diferencia es un entero fijo. La estimación anterior muestra que ese entero difiere de uno en a lo sumo \(2C\delta/\pi\). Como podemos hacer \(\delta\) arbitrariamente pequeño, resulta \(w_\Gamma(N_+)-w_\Gamma(N_-)=1.\)
Los dos lados pertenecen, por tanto, a componentes distintas del complemento. No puede haber una tercera componente. Si \(V\) es una componente de \(\mathbb R^2\setminus\Gamma\), su frontera es no vacía y está contenida en \(\Gamma\). La primera afirmación se debe a que un subconjunto no vacío y propio del plano no puede ser simultáneamente abierto y cerrado. Para la segunda, cualquier punto fuera de \(\Gamma\) tiene una bola conexa que no toca la curva; esa bola está en una sola componente y no puede contener un punto de frontera de otra.
Elijamos \(p\in\partial V\). Una pequeña caja de las coordenadas \(\Psi\) alrededor de \(p\) queda dividida por la curva en dos mitades conexas, contenidas en \(N_+\) y \(N_-\). Como \(p\) está en la frontera, \(V\) intersecta al menos una de esas mitades y contiene, por conexión, todo el lado correspondiente de la franja. Cada componente contiene así \(N_+\) o \(N_-\); ya vimos que esos lados están en componentes distintas. Hay exactamente dos componentes.
Fuera de un disco grande que contiene \(\Gamma\), el plano es conexo por caminos. Toda esa región exterior pertenece a una sola componente; la otra es acotada. Llamemos \(D\) a esta última. Las fronteras de ambas componentes son exactamente \(\Gamma\): ya están contenidas en ella y los dos lados de la franja se aproximan a cada uno de sus puntos. En la componente no acotada el número de vueltas vale cero; en \(D\) vale uno o menos uno. Invirtiendo la orientación de la curva, si hace falta, lo hacemos igual a uno. Esta será su orientación positiva.
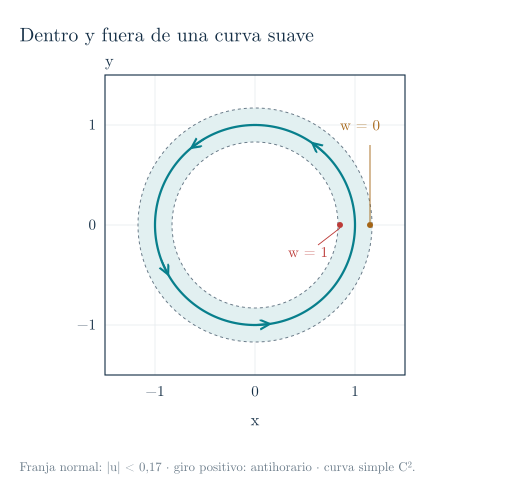
Figura 30.20. En la circunferencia, el lado izquierdo del recorrido está dentro. Los valores uno y cero no pueden cambiar a lo largo de un camino que evite la curva. La prueba construye esa misma separación para cualquier curva simple y regular de clase \(C^2\); no supone que su interior sea convexo.
Falta comprobar la afirmación relativa a \(U\). El número de vueltas también se conserva durante una deformación continua de lazos que evite el punto \(a\). Para verlo sin derivar la deformación, usamos los ángulos continuos de antes. Dos lazos cuyas direcciones respecto de \(a\) estén uniformemente próximas tienen una diferencia angular continua elegida en \((-\pi,\pi)\); esa diferencia tiene el mismo valor al principio y al final del parámetro, por lo que los dos lazos dan el mismo entero. La continuidad uniforme de las direcciones respecto de \(a\) durante una deformación sobre el cuadrado compacto permite dividirla en un número finito de pasos de esta clase. Así se conserva el entero incluso si los lazos intermedios no son diferenciables.
Si hubiera \(a\in D\setminus U\), la deformación de \(\Gamma\) a un lazo constante dentro de \(U\) evitaría \(a\). Pero \(w_\Gamma(a)\) es uno, mientras que el lazo constante tiene número de vueltas cero. Es imposible. Luego \(D\subset U\) y, como \(\partial D=\Gamma\subset U\), también \(\overline D=D\cup\Gamma\subset U\). \(\square\)
Lema 30.3 — Balance de flujo para una frontera suave. Sea \(D\) el interior acotado de L02 y sea \(F=(f,g)\) de clase \(C^1\) en un abierto que contiene \(\overline D\). Entonces
\[\oint_{\partial D}^{+}(f\,dy-g\,dx) =\iint_D(\partial_xf+\partial_yg)\,dx\,dy.\]
Demostración. Primero probaremos el balance cuando el campo sólo actúa en una pequeña caja donde la frontera es una gráfica. Después repartiremos el campo en un número finito de partes de ese tipo y en partes situadas enteramente en el interior.
Elijamos ejes ortonormales \((u,v)\) en una caja donde la frontera tenga ecuación \(v=h(u)\), y supongamos que \(D\) queda por encima de ella. Es posible hacerlo porque la curva es regular y las coordenadas locales de L02 separan sus dos lados. Escribamos \(F=(P,Q)\) en esos ejes y supongamos, de momento, que sus componentes se anulan cerca de los bordes de la caja \([a,b]\times[c,d]\). Para
\[J(u)=\int_{h(u)}^d P(u,v)\,dv,\]
la derivación de una integral con extremo variable da \(J'(u)=\int_{h(u)}^d\partial_uP(u,v)\,dv-h'(u)P(u,h(u)).\) Integramos de \(a\) a \(b\). Como \(J\) se anula en los extremos, y \(Q(u,d)=0\), el teorema fundamental del cálculo proporciona
\[\iint_{D\cap\text{caja}}(\partial_uP+\partial_vQ)\,du\,dv =\int_a^b\bigl[h'(u)P(u,h(u))-Q(u,h(u))\bigr]du.\]
El vector \((h'(u),-1)du\) es la normal exterior multiplicada por el elemento de arco: \(D\) queda arriba. El último miembro es, por tanto, el flujo por el arco de frontera. Si \(D\) queda debajo de la gráfica, la misma integración con límites \(c\) y \(h(u)\) da \(-h'P+Q\), que corresponde a la normal exterior opuesta. No aparece flujo por los otros lados de la caja, porque allí el campo se anula. Los giros de ejes conservan el producto escalar, el área y la divergencia: para una matriz ortogonal constante \(R\), la regla de la cadena transforma la derivada en \(R^{\mathsf T}(DF)R\), cuya traza coincide con la de \(DF\).
Un campo con soporte compacto en una caja enteramente interior cumple también el balance: su flujo por \(\partial D\) es cero y la integral de su divergencia es cero, integrando cada derivada entre dos extremos donde el campo se anula.
Construyamos el reparto finito que permite aplicar esos cálculos al campo original. Cada punto de \(\overline D\) admite una vecindad del tipo interior o frontera que acabamos de estudiar. Elegimos bolas pequeñas cuyas clausuras estén en esas vecindades y cuyas mitades concéntricas todavía cubran \(\overline D\); la compacidad permite conservar sólo un número finito.
Para una bola de centro \(a_j\) y radio \(r_j\), la función
\[\beta_j(x)= \begin{cases} \exp\!\left(-\dfrac1{1-\|x-a_j\|^2/r_j^2}\right),&\|x-a_j\|<r_j,\\ 0,&\|x-a_j\|\ge r_j \end{cases}\]
es positiva dentro y suave, con soporte en la clausura de la bola. La suavidad en el borde se comprueba derivando: cada derivada es una suma de potencias del denominador multiplicadas por la exponencial, que tiende a cero más deprisa que esas potencias crecen. Al escoger las bolas estrictamente dentro de las cajas, sus soportes quedan separados de los bordes de éstas.
La suma \(S=\sum_j\beta_j\) tiene un mínimo \(m>0\) sobre \(\overline D\). Elijamos una función \(C^1\) de una variable \(\theta\) que valga cero para \(t\le m/4\) y uno para \(t\ge m/2\). Puede construirse interpolando entre esos niveles con \(3q^2-2q^3\), \(0\le q\le1\), cuyas derivadas son cero en ambos extremos. Definamos \(\psi(t)=\theta(t)/t\) para \(t>0\), con \(\psi(0)=0\), y
\[\chi_j=\beta_j\,\psi(S).\]
Estas funciones son \(C^1\), tienen soporte en sus cajas y satisfacen \(\sum_j\chi_j=1\) en una vecindad de \(\overline D\), porque allí \(S>m/2\). Por tanto, \(F=\sum_j\chi_jF\) y \(\operatorname{div}F=\sum_j\operatorname{div}(\chi_jF)\) en esa vecindad. Cada campo \(\chi_jF\) se prolonga por cero fuera de su caja como un campo \(C^1\), ya que su soporte está separado del borde.
Aplicamos el balance local a cada una de esas partes y sumamos. La suma de sus flujos es el flujo de \(F\); la suma de sus divergencias es la divergencia de \(F\). Todas las sumas son finitas, de modo que no hay un paso de límite ni un intercambio de series pendiente. La frontera tiene área plana cero, como se ve cubriendo sus finitísimas gráficas locales por bandas de área arbitrariamente pequeña; por ello las integrales dobles usuales sobre \(D\) son compatibles con las integraciones por cajas empleadas aquí.
Finalmente, al recorrer la frontera dejando \(D\) a la izquierda, la normal exterior multiplicada por el arco es \((dy,-dx)\). El flujo obtenido es exactamente \(\oint(f\,dy-g\,dx)\) con la orientación del enunciado. Esto completa la prueba. \(\square\)
Los lemas cubren las dos herramientas usadas en la proposición 30.8. En una órbita de un campo \(C^1\), la curva es \(C^2\) y no tiene puntos donde se anule la velocidad; L02 construye su interior y garantiza que el campo esté definido en toda su clausura, mientras L03 convierte el flujo nulo en la integral de la divergencia. La corona de F16 muestra qué parte del argumento falla al retirar la simple conexión.
16. Ejercicios
Ejercicio 30.1 — Existencia y escape. Resuelva \(\dot x=x^2\) para \(x_0<0\). Determine su intervalo máximo y su comportamiento futuro. Compare con \(x_0>0\).
Ejercicio 30.2 — Una recta de fase. Clasifique los equilibrios de \(\dot x=x-x^3\) y describa el sentido de las trayectorias entre ellos.
Ejercicio 30.3 — Atracción algebraica. Verifique la solución de \(\dot x=-x^3\) y pruebe que el origen no satisface la estimación exponencial local de la definición 30.2.
Ejercicio 30.4 — Estabilidad sin atracción. Para \(\dot q=p\), \(\dot p=-q\), pruebe estabilidad del origen y ausencia de atracción mediante una función de Lyapunov.
Ejercicio 30.5 — Un bloque de Jordan. Resuelva \(\dot x=y\), \(\dot y=0\) y pruebe inestabilidad del origen a pesar de que ambos autovalores son cero.
Ejercicio 30.6 — Nodo o foco. Clasifique los sistemas lineales con matrices \(A_1=\begin{pmatrix}-1&2\\0&-3\end{pmatrix}\), \(A_2=\begin{pmatrix}-1&-2\\2&-1\end{pmatrix}\) y \(A_3=\operatorname{diag}(1,-2)\).
Ejercicio 30.7 — Ecuación matricial de Lyapunov. Para \(A=\begin{pmatrix}-1&1\\0&-1\end{pmatrix}\), encuentre una matriz simétrica \(P\) que satisfaga \(A^{\mathsf T}P+PA=-\mathbf1\). Compruebe su positividad.
Ejercicio 30.8 — Perturbación cúbica. Use ejercicio 30.7 para probar estabilidad exponencial local de \(\dot x=-x+y\), \(\dot y=-y+x^3\). Obtenga una bola donde \(\dot V\le-\|z\|^2/2\).
Ejercicio 30.9 — Una derivada que no decide. Para la familia de §6, deduzca las ecuaciones polares y clasifique el origen según el signo de \(\sigma\).
Ejercicio 30.10 — Péndulo inferior. Escriba la matriz linealizada del péndulo amortiguado en la posición inferior. Estudie sus autovalores para \(I,A,b>0\).
Ejercicio 30.11 — Rama estable de una silla. Para \(H=\lambda qp\), \(\lambda>0\), halle los estados que convergen al origen en el futuro. Calcule su área y explique su compatibilidad con la proposición 30.6.
Ejercicio 30.12 — Un mínimo degenerado. Pruebe estabilidad del origen para \(H=p^2/2+q^4/4\). ¿Basta la linealización para demostrarla?
Ejercicio 30.13 — Radio del ciclo límite. En proposición 30.7 resuelva la ecuación de \(u=r^2\), con \(u_0>0\). Halle el multiplicador radial tras una vuelta.
Ejercicio 30.14 — Obstrucción de divergencia. Para \(\dot x=y\), \(\dot y=-x-x^3-by\), con \(b>0\), descarte órbitas periódicas no estacionarias y pruebe estabilidad asintótica local del origen.
Ejercicio 30.15 — Área estroboscópica. Si el péndulo forzado tiene \(\gamma=0,2\) y período de fuerza \(T=3\), calcule el factor de área de su mapa. ¿Basta para afirmar la existencia de un atractor caótico?
Ejercicio 30.16 — Mapa afín. Resuelva \(x_{n+1}=ax_n+c\) para \(a\ne1\). Clasifique su fijo para \(|a|<1\), \(|a|>1\) y \(a=-1\).
Ejercicio 30.17 — Derivada unidad. Compare la estabilidad de cero para \(F(x)=x-x^3\) y \(G(x)=x+x^3\) cerca del origen real.
Ejercicio 30.18 — Un fijo logístico. Para \(r=5/2\), calcule el fijo positivo, su derivada y el carácter de la convergencia local.
Ejercicio 30.19 — Un ciclo logístico. Para \(r=16/5\), calcule los dos puntos del ciclo de período dos y su multiplicador. Determine su estabilidad.
Ejercicio 30.20 — Silla–nodo. Analice los equilibrios de \(\dot x=\mu-x^2\), incluidos los dos lados del origen cuando \(\mu=0\).
Ejercicio 30.21 — Simetría y bifurcación. Para \(\dot x=\mu x-x^3\), halle los equilibrios y sus derivadas. Explique qué ocurre en \(\mu=0\).
Ejercicio 30.22 — Derivadas de iterados. Pruebe la fórmula del multiplicador de un ciclo. Aplíquela al ciclo \(2/5,4/5\) del mapa tienda.
Ejercicio 30.23 — Exponente de un fijo. Calcule el exponente del fijo \(3/4\) de \(F_4\). Explique por qué ese valor no hace que la órbita deje de ser periódica.
Ejercicio 30.24 — Horizonte de predicción. Use \(\lambda=0,2\), error inicial \(10^{-6}\) y tolerancia \(10^{-1}\) para estimar el horizonte de predicción. ¿Cuánto aumenta al reducir a la mitad el error inicial?
Ejercicio 30.25 — Órbitas de la tienda. Itere exactamente \(1/3\), \(2/5\) y \(3/8\). Distinga fijo, periódico y eventualmente periódico.
Ejercicio 30.26 — Una rama de cuarto orden. En \([3/16,4/16]\), encuentre la expresión afín de \(T^4\) y su fijo. Compruebe su período mínimo.
Ejercicio 30.27 — Conjugación logística. Calcule \(h(1/2)\), \(h(2/3)\) y verifique la conjugación en esos dos datos. Identifique la órbita logística correspondiente al fijo no nulo de la tienda.
Ejercicio 30.28 — Aritmética finita. Pruebe que todo dato \(k/2^B\) de la tienda, con \(B\in\mathbb N_0\) y \(k\in\{0,\ldots,2^B\}\), llega a cero en a lo sumo \(B+1\) iteraciones. Explique cómo limita la interpretación de una simulación.
Ejercicio 30.29 — Fijos del mapa estándar. Para \(K\ne0\), encuentre los fijos del mapa sobre el cilindro. Calcule traza y determinante de su linealización y dé el intervalo de \(K\) para raíces complejas unitarias en los fijos con ángulo \(\pi\).
Ejercicio 30.30 — Qué demuestra una simulación. Un cálculo de un oscilador forzado muestra separación inicial de dos trayectorias, un exponente positivo estimado durante cien períodos y una nube estroboscópica. Formule una conclusión apoyada por esos datos y tres controles necesarios antes de atribuir caos al modelo.
17. Soluciones
Solución del ejercicio 30.1. La fórmula es \(x=x_0/(1-x_0t)\). Para \(x_0<0\), el intervalo máximo que contiene cero es \((1/x_0,\infty)\). La solución aumenta hacia cero desde abajo cuando \(t\to\infty\). Para \(x_0>0\), el intervalo es \((-\infty,1/x_0)\) y hay escape a infinito en tiempo futuro finito. El equilibrio \(x=0\) existe para todo tiempo. La unicidad de cada solución no permite extenderla como función real finita a través de su singularidad.
Solución del ejercicio 30.2. Los ceros son \(-1,0,1\) y \(f'=1-3x^2\). En \(\pm1\) vale \(-2\), por lo que ambos atraen; en cero vale uno y hay repulsión. Los signos del campo son positivos en \((-\infty,-1)\) y \((0,1)\), y negativos en \((-1,0)\) y \((1,\infty)\). Todo dato positivo converge a uno y todo negativo a menos uno; el cero permanece fijo. El campo apunta hacia dentro para valores grandes, de modo que las trayectorias no escapan en el futuro.
Solución del ejercicio 30.3. Derivar \(x=x_0(1+2x_0^2t)^{-1/2}\) da \(\dot x=-x_0^3(1+2x_0^2t)^{-3/2}=-x^3\). Para \(x_0\ne0\), el cociente \(|x(t)|/|x_0|\) decae como \(t^{-1/2}\). Una cota exponencial exigiría \(e^{\alpha t}/\sqrt{1+2x_0^2t}\le C\) para todo tiempo, imposible para \(\alpha>0\). El equilibrio atrae algebraicamente, sin satisfacer esa estimación exponencial incluso para un dato fijo no nulo.
Solución del ejercicio 30.4. La función \(V=(q^2+p^2)/2\) es positiva salvo en el origen y cumple \(\dot V=qp-pq=0\). Proposición 30.3 prueba estabilidad; la norma permanece constante y basta tomar \(\delta=\varepsilon\). Para un dato no nulo, \(V>0\) siempre, por lo que la solución no converge al origen. Las órbitas son círculos periódicos y el equilibrio es estable sin atracción.
Solución del ejercicio 30.5. La solución es \(y=y_0\), \(x=x_0+ty_0\). Tomando \(x_0=0\) y \(y_0\ne0\) arbitrariamente pequeño, \(|x(t)|\) termina superando cualquier radio fijado. No existe el \(\delta\) requerido por la definición 30.2. El bloque de Jordan no trivial en cero genera un término polinómico en \(e^{tA}\); conocer sólo los autovalores no basta para estabilidad cuando sus partes reales se anulan.
Solución del ejercicio 30.6. \(A_1\) tiene autovalores \(-1,-3\): es un nodo atractor. \(A_2\) tiene \(-1\pm2i\): es un foco atractor que gira y se contrae exponencialmente. \(A_3\) tiene \(1,-2\): es una silla inestable, con eje vertical estable y horizontal inestable. Para las dos primeras, proposición 30.4 mantiene la atracción exponencial local al añadir términos suaves de orden superior; para casos de parte real cero ese resultado no sería aplicable.
Solución del ejercicio 30.7. Escribiendo \(P=\begin{pmatrix}a&c\\c&d\end{pmatrix}\), la ecuación da \(-2a=-1\), \(a-2c=0\), \(2c-2d=-1\). Así,
\[P=\begin{pmatrix}1/2&1/4\\1/4&3/4\end{pmatrix}.\]
Su primer menor principal es \(1/2\) y el determinante \(5/16\), ambos positivos. Es positiva definida y \(V=z^{\mathsf T}Pz\) satisface exactamente \(\dot V=-\|z\|^2\) para el sistema lineal.
Solución del ejercicio 30.8. El resto es \(r(z)=(0,x^3)\), con norma menor o igual que \(\|z\|^3\). Como \(\|P\|\le\operatorname{tr}P=5/4\),
\[\dot V\le-\|z\|^2+\frac52\|z\|^4 \le-\frac12\|z\|^2\]
si \(\|z\|\le1/\sqrt5\). Elegimos un subnivel de \(V\) contenido en esa bola para asegurar que la trayectoria no salga. Los autovalores de \(P\) son \(p_-=(5-\sqrt5)/8\) y \(p_+=(5+\sqrt5)/8\). Para hacer explícita la elección, el subnivel \(V\le p_-/10\) queda dentro de \(\|z\|^2\le1/10<1/5\). Todo dato con \(\|z_0\|<\sqrt{p_-/(10p_+)}\) pertenece a él. Como \(\dot V\le-V/(2p_+)\) en esa región, integrar y usar las dos cotas de \(V\) proporciona
\[\|z(t)\|\le\sqrt{\frac{p_+}{p_-}}\, e^{-t/(4p_+)}\|z_0\|.\]
El subnivel asegura la continuación futura y hace uniformes el radio inicial y las constantes. La desigualdad diferencial por sí sola no afirmaba que cualquier dato de la bola permaneciera en ella.
Solución del ejercicio 30.9. Las combinaciones \(r\dot r=x\dot x+y\dot y\) y \(r^2\dot\theta=x\dot y-y\dot x\) dan \(\dot r=\sigma r^3\) y \(\dot\theta=1\). Si \(\sigma<0\), el radio decrece hacia cero y el origen es asintóticamente estable. Si \(\sigma>0\), cualquier radio positivo aumenta y hay inestabilidad. Si \(\sigma=0\), las circunferencias son periódicas y el origen es estable sin atracción. Los tres casos tienen la misma matriz lineal de giro.
Solución del ejercicio 30.10. La matriz en \((\theta,v)\) es \(\begin{pmatrix}0&1\\-A/I&-b/I\end{pmatrix}\). El polinomio es \(\lambda^2+(b/I)\lambda+A/I\). Las raíces complejas tienen parte real \(-b/(2I)<0\); las reales tienen suma negativa y producto positivo, luego ambas son negativas. Proposición 30.4 prueba estabilidad exponencial local para todo \(I,A,b>0\), incluido el caso de raíz doble.
Solución del ejercicio 30.11. Tenemos \(q=e^{\lambda t}q_0\), \(p=e^{-\lambda t}p_0\). La convergencia al origen ocurre exactamente si \(q_0=0\). Ese eje tiene área bidimensional cero y no contiene un abierto. La contracción sobre él se acompaña de expansión transversal; la preservación de áreas permite ese fenómeno. Proposición 30.6 excluye la atracción asintóticamente estable de un volumen abierto, no la convergencia sobre una rama excepcional.
Solución del ejercicio 30.12. \(H\) tiene un mínimo estricto en el origen; proposición 30.5 prueba estabilidad. Sus ecuaciones son \(\dot q=p\), \(\dot p=-q^3\), con matriz lineal \(\begin{pmatrix}0&1\\0&0\end{pmatrix}\). El sistema lineal es inestable por el ejercicio 30.5. Los autovalores cero dejan el caso no lineal fuera del criterio de la proposición 30.4: aquí el término cúbico restaurador y la energía controlan el movimiento.
Solución del ejercicio 30.13. Como \(u=r^2\), \(\dot u=2u(1-u)\). Para \(u_0\ne1\) separamos variables y usamos \(1/[u(1-u)]=1/u+1/(1-u)\): \(\log|u/(1-u)|=2t+C\). Al imponer el dato inicial y despejar obtenemos
\[u(t)=\frac1{1+(u_0^{-1}-1)e^{-2t}}.\]
Para \(u_0=1\), la solución constante también coincide con esta fórmula. Su denominador es positivo para todo \(t\ge0\) y todo \(u_0>0\); por eso no aparece una singularidad futura. Tiende a uno para todo \(u_0>0\). La derivada de \(r(1-r^2)\) en \(r=1\) vale \(-2\), así que la variación radial cumple \(\delta r(t)=e^{-2t}\delta r(0)\). Tras una vuelta de tiempo \(2\pi\), el multiplicador radial es \(e^{-4\pi}\). La dirección tangente conserva la fase y tiene multiplicador uno.
Solución del ejercicio 30.14. La divergencia es \(-b<0\) en todo el plano simplemente conexo; proposición 30.8 descarta órbitas periódicas no estacionarias. La matriz en cero es \(\begin{pmatrix}0&1\\-1&-b\end{pmatrix}\) y sus raíces tienen parte real negativa para \(b>0\). Proposición 30.4 prueba atracción exponencial local. La ausencia de ciclos por sí sola no habría demostrado esa atracción; el comportamiento cerca del equilibrio requiere su propio análisis.
En este ejemplo también podemos excluir los ciclos usando sólo energía. Sea \(E(x,y)=y^2/2+x^2/2+x^4/4\). A lo largo de una solución, \(\dot E=y(-x-x^3-by)+(x+x^3)y=-by^2.\) Si la solución fuera periódica, integrar sobre un período daría \(0=-b\int_0^T y(t)^2dt\). La continuidad de \(y\) y \(b>0\) obligarían a \(y(t)=0\) durante todo el período. Entonces \(\dot y=-x-x^3=0\) fuerza \(x=0\), y la solución sería el equilibrio. Esta segunda prueba resuelve ejercicio 30.14 sin usar Green ni el resultado topológico de la proposición 30.8.
Solución del ejercicio 30.15. El factor es \(e^{-0,6}\approx0,548812\). Después de \(n\) iteraciones, el factor de área es \(e^{-0,6n}\). La contracción también se presenta en sistemas con un equilibrio o un ciclo atractor regular. Por ello no basta para demostrar caos: hay que especificar un conjunto invariante y comprobar propiedades adicionales de su dinámica.
Solución del ejercicio 30.16. El fijo es \(x_*=c/(1-a)\) y \(x_n=x_*+a^n(x_0-x_*)\). Restar el fijo en la recurrencia da \(x_{n+1}-x_*=a(x_n-x_*)\); iterar esa igualdad obtiene la fórmula. Si \(|a|<1\), la distancia decrece geométricamente; si \(|a|>1\), crece y el fijo repele. Para \(a=-1\), la distancia permanece constante: hay estabilidad sin atracción. Además \(F^2(x)=x\), por lo que cada dato distinto del fijo forma un ciclo de período mínimo dos.
Solución del ejercicio 30.17. Ambas derivadas valen uno. Para \(F\) y \(0<|x|<1\), el signo se conserva y la magnitud se reduce por el factor \(1-x^2\). Su límite debe ser un fijo cercano, necesariamente cero; hay estabilidad y atracción. Para \(G\), la magnitud aumenta. Si un dato no nulo permaneciera siempre en una vecindad pequeña, su magnitud tendría un límite positivo que debería satisfacer \(a=a+a^3\), imposible. Por tanto sale de ella y el origen es inestable.
Solución del ejercicio 30.18. El fijo es \(3/5\) y la derivada \(2-r=-1/2\). La convergencia local alterna de lado y es geométrica. Para cualquier constante entre \(1/2\) y uno puede elegirse una vecindad donde esa constante acote la contracción. Proposición 30.9 da esa afirmación local; no demuestra por sí solo la convergencia desde todos los estados del intervalo.
Solución del ejercicio 30.19. La fórmula da \(x_\pm=(21\pm\sqrt{21})/32\). El multiplicador es \(-256/25+32/5+4=4/25\), de magnitud menor que uno. El ciclo atrae localmente bajo el mapa de dos pasos. Los puntos se intercambian en cada iteración y los errores próximos al ciclo se contraen al comparar vueltas completas de dos pasos.
Solución del ejercicio 30.20. Para \(\mu>0\) aparecen \(\pm\sqrt\mu\). La derivada \(-2x\) es negativa en el positivo y positiva en el negativo: uno atrae y otro repele. Para \(\mu<0\) el campo es siempre negativo y no hay equilibrios. En \(\mu=0\), los datos positivos descienden hacia cero, mientras los negativos se alejan. El origen es atractivo sólo desde un lado y no es estable en una vecindad bilateral según la definición 30.2.
Solución del ejercicio 30.21. Los ceros son \(x=0\) siempre y \(\pm\sqrt\mu\) si \(\mu>0\). En cero la derivada vale \(\mu\); en los otros dos vale \(-2\mu<0\). Para \(\mu<0\) el único equilibrio atrae. En el valor crítico, la ecuación es \(\dot x=-x^3\) y también hay atracción, aunque algebraica. Para \(\mu>0\), cero repele y las dos nuevas ramas atraen, respetando la simetría de signos.
Solución del ejercicio 30.22. La cadena da \((F^k)'(x_0)=F'(x_{k-1})\cdots F'(x_0)\). En \(2/5\mapsto4/5\mapsto2/5\), las pendientes de la tienda son \(2\) y \(-2\). El multiplicador es \(-4\), por lo que el ciclo repele. Los errores cambian de lado después de una vuelta y crecen inicialmente por un factor cuatro mientras las trayectorias permanezcan en las mismas ramas.
Solución del ejercicio 30.23. \(F_4(3/4)=3/4\) y \(F_4'(3/4)=-2\). La derivada del iterado es \((-2)^n\) y el exponente vale \(\log2\). La órbita exacta permanece fija: el exponente mide el crecimiento de perturbaciones infinitesimales. Ese valor indica repulsión de este fijo; la afirmación de caos del mapa completo procede de la proposición 30.12 y sus propiedades topológicas adicionales.
Solución del ejercicio 30.24. La razón entre tolerancia y error inicial es \(10^5\). La estimación da \(t\approx\log(10^5)/0,2\approx57,5646\). Reducir el error a la mitad añade \(\log2/0,2\approx3,46574\). Los tiempos están expresados en la unidad para la cual \(\lambda=0,2\) por unidad de tiempo. La mejora del horizonte es logarítmica en la precisión inicial, bajo la hipótesis de crecimiento exponencial sostenido usada en la cuenta.
Solución del ejercicio 30.25. \(1/3\mapsto2/3\mapsto2/3\): el primero es eventualmente fijo, no periódico; el segundo es fijo. \(2/5\mapsto4/5\mapsto2/5\) tiene período mínimo dos. Finalmente,
\[3/8\mapsto3/4\mapsto1/2\mapsto1\mapsto0\mapsto0.\]
El dato \(3/8\) también es eventualmente fijo y no periódico. La densidad de puntos periódicos no implica que todos los datos tengan esa propiedad.
Solución del ejercicio 30.26. \(T^4\) vale uno en \(3/16\) y cero en \(4/16\). En esa rama tiene pendiente \(-16\), luego \(T^4(x)=4-16x\). Su fijo es \(4/17\), interior al intervalo. Su órbita es \(4/17\mapsto8/17\mapsto16/17\mapsto2/17\mapsto4/17\). Los cuatro valores son distintos y el período mínimo es cuatro. La construcción ilustra la prueba general de densidad de la proposición 30.11.
Solución del ejercicio 30.27. \(h(1/2)=1/2\) y \(h(2/3)=3/4\). Como \(T(1/2)=1\), la conjugación da \(h(1)=1=F_4(1/2)\). Como \(T(2/3)=2/3\), da \(h(2/3)=3/4=F_4(3/4)\). El fijo no nulo de la tienda corresponde al fijo \(3/4\) de la logística. El homeomorfismo conserva el período mínimo al identificar las órbitas.
Solución del ejercicio 30.28. Cada aplicación duplica el numerador o lo resta de una potencia de dos; el exponente de un denominador diádico se reduce en al menos una unidad. En a lo sumo \(B\) pasos el resultado es entero dentro de \([0,1]\), cero o uno. Un paso más produce cero. Así, la aritmética binaria finita puede acabar en el fijo cero aunque la dinámica sobre el intervalo real sea caótica. El desenlace de una órbita de máquina no refuta proposición 30.11.
Solución del ejercicio 30.29. Un fijo exige \(K\sin q=0\) y \(p=2\pi j\), \(j\in\mathbb Z\), para que el ángulo vuelva módulo \(2\pi\). Para \(K\ne0\), los ángulos son cero o \(\pi\) módulo \(2\pi\). La matriz tiene determinante uno y traza \(2+K\cos q\). En \(q=\pi\), la traza es \(2-K\) y las raíces son complejas conjugadas unitarias si \(|2-K|<2\), es decir, \(0<K<4\). Esa clasificación lineal elíptica no demuestra por sí sola estabilidad no lineal; los extremos también requieren análisis adicional.
Solución del ejercicio 30.30. Los datos son compatibles con sensibilidad en la región y escala temporal exploradas; todavía no prueban caos en un conjunto invariante definido. Primero hay que comparar pasos, métodos y precisiones para estimar el error numérico. Segundo, integrar la ecuación variacional y estudiar la convergencia del exponente al variar duración, renormalización y dato inicial. Tercero, controlar retornos y confinamiento, distinguiendo transitorios, ciclos largos y comportamiento persistente. La conclusión debe indicar parámetros, duración y definición de caos empleada; una nube visual no sustituye esos controles.
Notas y lecturas
El capítulo 23–I24 aportan oscilaciones y espectros; capítulo 28, el estado y las ecuaciones canónicas; capítulo 29, flujos, ecuación variacional y preservación de volumen. Aquí se ha demostrado un criterio no lineal suficiente de estabilidad, sin presuponer un teorema general de conjugación de sistemas hiperbólicos, una teoría completa de bifurcaciones ni un criterio universal de caos por exponentes positivos.
Como apoyo para sistemas lineales y retratos, pueden consultarse los apuntes oficiales de Semyon Dyatlov, 18.03 Differential Equations, MIT, §§6.2–6.4. Para una perspectiva complementaria sobre mapas, mezcla y estadística de trayectorias, véanse sus notas Chaos in dynamical systems, IAP Mathematics Lecture Series. Las pruebas y soluciones se desarrollan en el capítulo, incluidos los resultados de cálculo vectorial y topología plana demostrados en el complemento de la proposición 30.8; la demostración del caos de la tienda y su conjugación logística no depende de una gráfica numérica.